<景品表示法に基づく表記> 本サイトには広告が含まれている場合があります
このサイトのページには「アフィリエイト広告」を掲載している場合があります。消費者庁が問題としている「誇大な広告や表現」とならないよう配慮してコンテンツ制作をしておりますのでご安心ください。
家が買えないと感じる背景には、住宅価格そのものの上昇があります。国の統計でも、近年の注文住宅の建設費は上昇傾向です。
結論からいうと、住宅の種類や購入時期、家族との協力など、条件を見直すことで選択肢を広げられます。
 むつごろー
私は積水ハウスで延床71坪の完全分離型二世帯住宅を建て、2022年4月に入居しました。
契約時の世帯年収は約600万円の1馬力でした。実家を建て替えたため土地の購入費はかからず、契約時の建築工事費は二世帯合計で7,177万円です。費用を父と分担し、私は3,000万円・35年の住宅ローンを組みました。
この記事では、住宅価格が高騰している背景を国の統計で確認し、わが家の実体験を交えながら、家を持つための6つの道を紹介します。
住宅価格の高騰で家の購入を迷っている方に、わが家の経験が少しでも参考になれば幸いです。
この記事のお金・税金・制度に関する内容は、2級ファイナンシャル・プランニング技能士のほのかさんが確認しています。
 ほのか
お金や制度の説明に誤りがないか、FPの視点から確認しました。
\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック
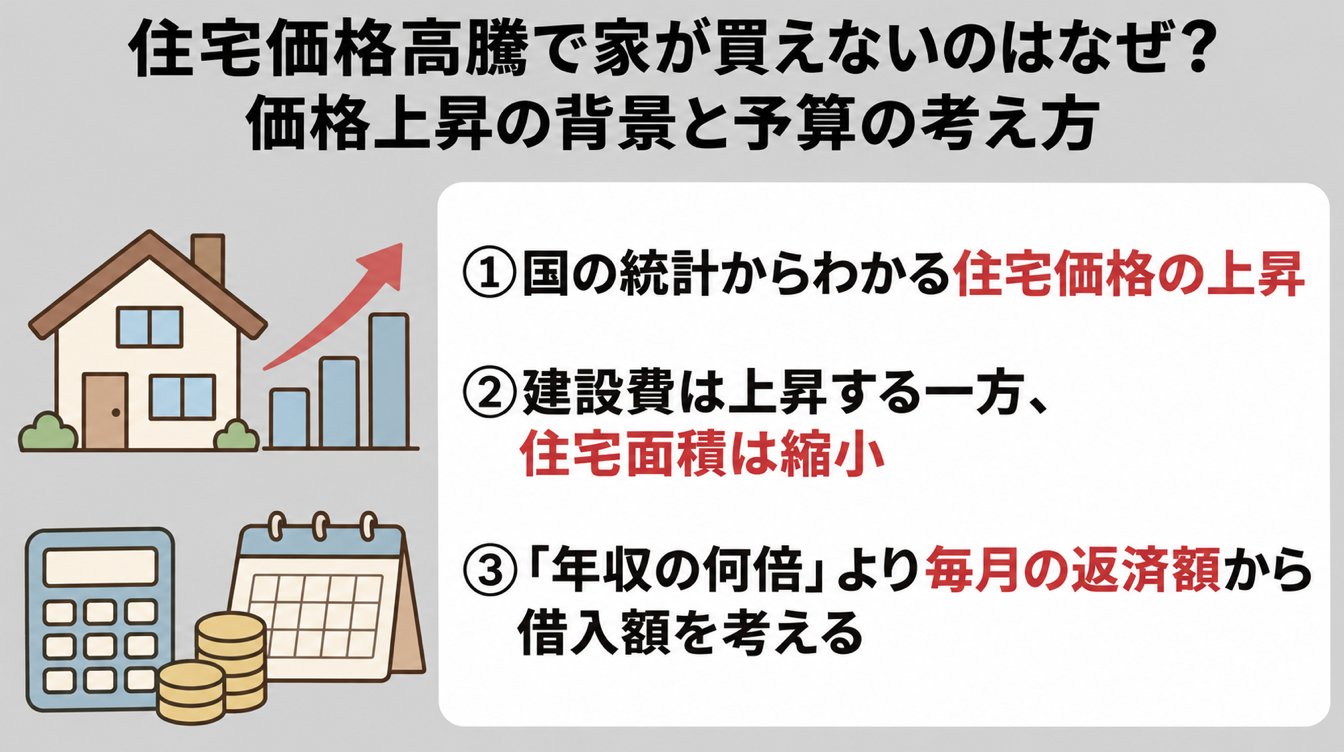
家を買いにくくなった要因の1つは、住宅の建築費が上昇していることです。収入や希望条件だけでなく、住宅価格の変化も家の買いやすさに影響します。
値上がりの背景には、資材価格の高騰や人手不足などがあります。詳しくは、ハウスメーカー各社の値上げ状況やナフサショックの記事も参考にしてください。
住宅価格の上昇は、国土交通省と住宅金融支援機構の統計から確認できます。
1つ目は、国土交通省の「不動産価格指数」です。2010年の平均を100として、不動産の取引価格の動きを示しています。
| 種類 | 指数(2010年平均=100) |
|---|---|
| 住宅総合 | 148.0 |
| 戸建住宅 | 121.9 |
| マンション(区分所有) | 225.1 |
| 住宅地 | 119.8 |
マンションの取引価格指数は2010年の約2.25倍、戸建住宅は約1.2倍です。マンションの上昇がとくに大きいことがわかります。
2つ目は、住宅金融支援機構の「フラット35利用者調査」です。フラット35を利用して注文住宅を建てた人の全国平均では、建設費が5年間で次のように変化しています。
フラット35利用者の平均建設費は、5年で約727万円、およそ2割上がっています。
フラット35を利用した注文住宅では、平均建設費が上がる一方で、平均住宅面積は小さくなっています。2020年度と2025年度の全国平均を比較してみましょう。
| 項目 | 2020年度 | 2025年度 |
|---|---|---|
| 住宅面積 | 124.4㎡ | 118.4㎡ |
| 1㎡あたりの建設費(目安) | 約28.4万円 | 約36.0万円 |
| 利用者の平均世帯年収 | 594.2万円 | 718.9万円 |
※1㎡あたりの建設費は、平均建設費÷平均住宅面積で計算した参考値であり、個々の住宅の坪単価を示すものではありません。
平均住宅面積は5年間で6㎡小さくなり、1㎡あたりの建設費の目安は約7.6万円上昇しました。フラット35利用者の平均世帯年収も、約594万円から約719万円に上がっています。
むつごろーわが家の契約時の世帯年収は約600万円でした。住宅価格や家計の状況は以前と異なるため、現在の相場を踏まえて無理のない予算を考えることが大切です。
注文住宅の相場について詳しく知りたい方は、注文住宅の相場の記事も参考にしてください。
住宅ローンは、年収の何倍まで借りられるかよりも、毎月いくらなら無理なく返済できるかを考えることが大切です。借りられる額と、払い続けられる額は同じではありません。
公的な審査基準の例として、フラット35の「総返済負担率」があります。年収に占める、すべてのローンの年間返済額の割合です。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
ただし、この基準は審査要件であり、無理なく返済できる金額を示すものではありません。毎月の返済額は、現在の家賃や生活費、教育費、今後の収入などを踏まえて考えましょう。
ほのか固定資産税や修繕費、老後資金、急な支出に備えるお金も考慮する必要があります。
返済額の目安は、住宅金融支援機構の返済シミュレーションで試算できます。金利や返済期間などの条件を変えながら、無理のない借入額を検討しましょう。
むつごろーわが家の場合、ローンは3,000万円・35年で組みました。当時の毎月の返済額は約8.3万円でした。
借入条件を複数の銀行で比較したい方は、住宅ローン比較サービスのモゲチェックを利用する方法もあります。
最短5分でおすすめの住宅ローンを提案!モゲチェック
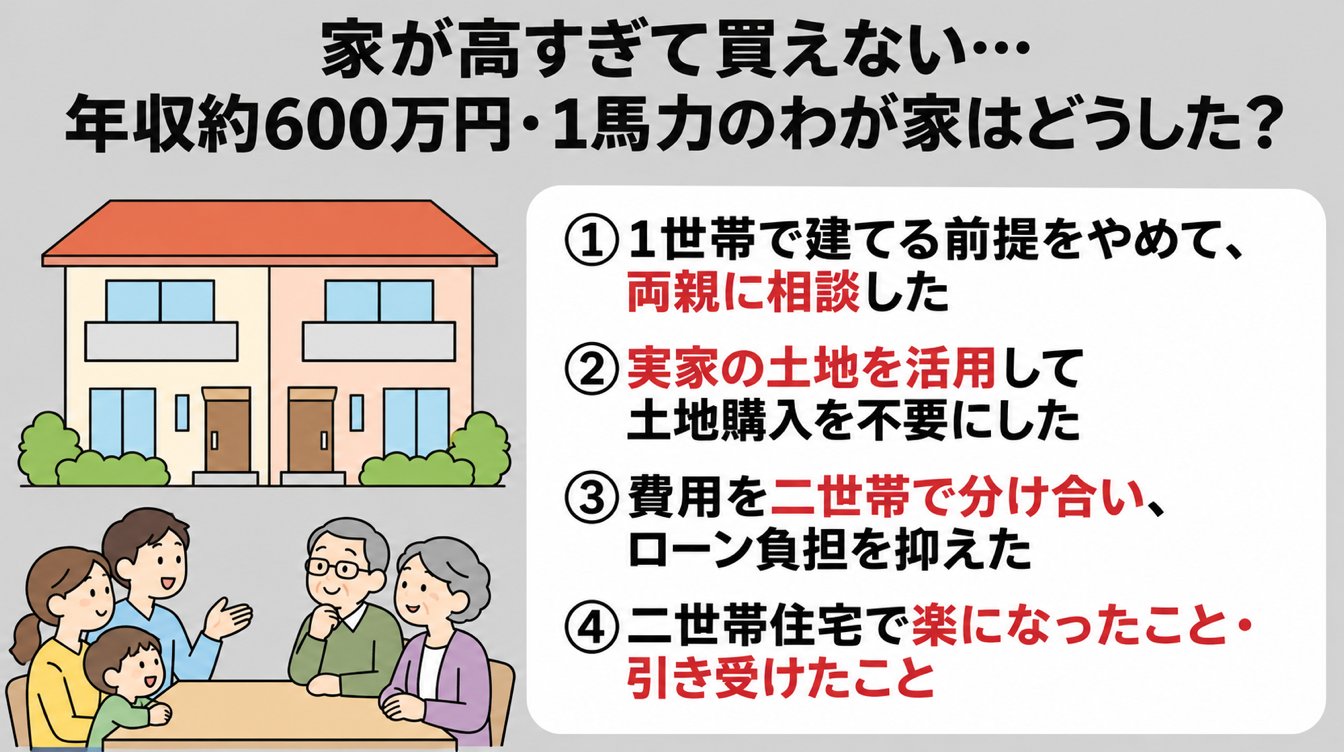
年収約600万円・1馬力のわが家は、1世帯で建てる前提をやめ、実家を建て替えて二世帯住宅を建てました。当時の状況は次のとおりです。
| 項目 | わが家の場合 |
|---|---|
| 世帯年収(契約時) | 約600万円・1馬力 |
| 建て方 | 実家を解体して同じ土地に建て替え |
| 家 | 積水ハウスの完全分離型二世帯・延床71坪 |
| 土地の購入費 | 0円 |
| 契約時の建築工事費 | 二世帯合計7,177万円 |
| 私のローン | 3,000万円・35年 |
7,177万円は2021年の契約時点の建築工事費です。オプションなどを反映した最終総額は7,666万2,710円でした。費用の内訳は、二世帯住宅の完全分離の費用の記事で公開しています。

わが家の家づくりが動き出したきっかけは、積水ハウスの営業さんから両親への相談を提案されたことでした。
最初は、自分たち1世帯だけで家づくりを考えていました。難しかったのが土地探しです。子育てしやすい環境を第一に考えていましたが、なかなか条件に合う土地が見つかりませんでした。
そんなとき、営業さんから「ご両親にお話ししてみますか?」と声をかけられたのです。
両親と話し合った結果、実家を建て替えて二世帯住宅を建てることに決まりました。
実家の土地に建て替えたため、わが家は土地探しをする必要がなくなりました。もし1世帯で建てる予定のままだったら、土地探しには苦労していたと思います。
むつごろーわが家のように、親の住まいや土地を活用できる場合は、家族で相談することで家づくりの選択肢が広がる可能性があります。
実家を解体して同じ土地に建て替えたため、わが家の土地の購入費は0円でした。
土地取得費の参考になるのが、フラット35利用者調査です。2025年度にフラット35を利用した土地付注文住宅では、全国の平均土地取得費が1,575.3万円でした。
地域によって土地価格は異なりますが、親の土地を活用できれば、土地の購入費を抑えられる可能性があります。
ただし、古い家を解体する場合は、解体費も必要です。わが家では255万円かかり、解体の補助金は利用していません。
むつごろー土地の購入費がかからなくても、解体費などの費用を含めて資金計画を立てることが大切です。
親の土地に建てるときの税金・名義・相続の注意点は、別の記事で詳しく解説しています。
契約時の建築工事費7,177万円は、二世帯の合計です。建築費は父と分担し、私は3,000万円・35年の変動金利型住宅ローンを組みました。
建築費の負担割合をもとに、建物は父3/5・私2/5の持分で登記しています。持分については、ハウスメーカーの担当者に相談しました。
親の土地に家を建てる場合の名義や税金は、別の記事で詳しく解説しています。
さらに、積水ハウスの紹介割引で211万円の値引きを受けたことも、建築費の負担軽減につながりました。詳しい経緯は、積水ハウスの値引きの記事で紹介しています。

二世帯住宅への建て替えには、費用面や暮らしの面でメリットがありました。
わが家でよかったと感じているのは、次の3つです。
一方で、建て替え後の維持費も考えておく必要があります。
| 項目 | わが家の場合 |
|---|---|
| 固定資産税・都市計画税 | 建替え後の家屋にかかる税金を両親と分担 |
| 光熱費 | 電気は二世帯で1契約。請求額を両親と折半し、都度調整 |
費用とは別に、両親が長く暮らした実家を解体したことも心に残っています。
むつごろー解体前には、家の写真をたくさん撮っておきました。建て替えを考えている方には、思い出の家を写真に残しておくこともおすすめします。
同居の気持ちの面は高齢の親との同居のストレスの記事、住んでからの後悔は二世帯住宅を完全分離にして後悔したことの記事で正直に書いています。

\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック
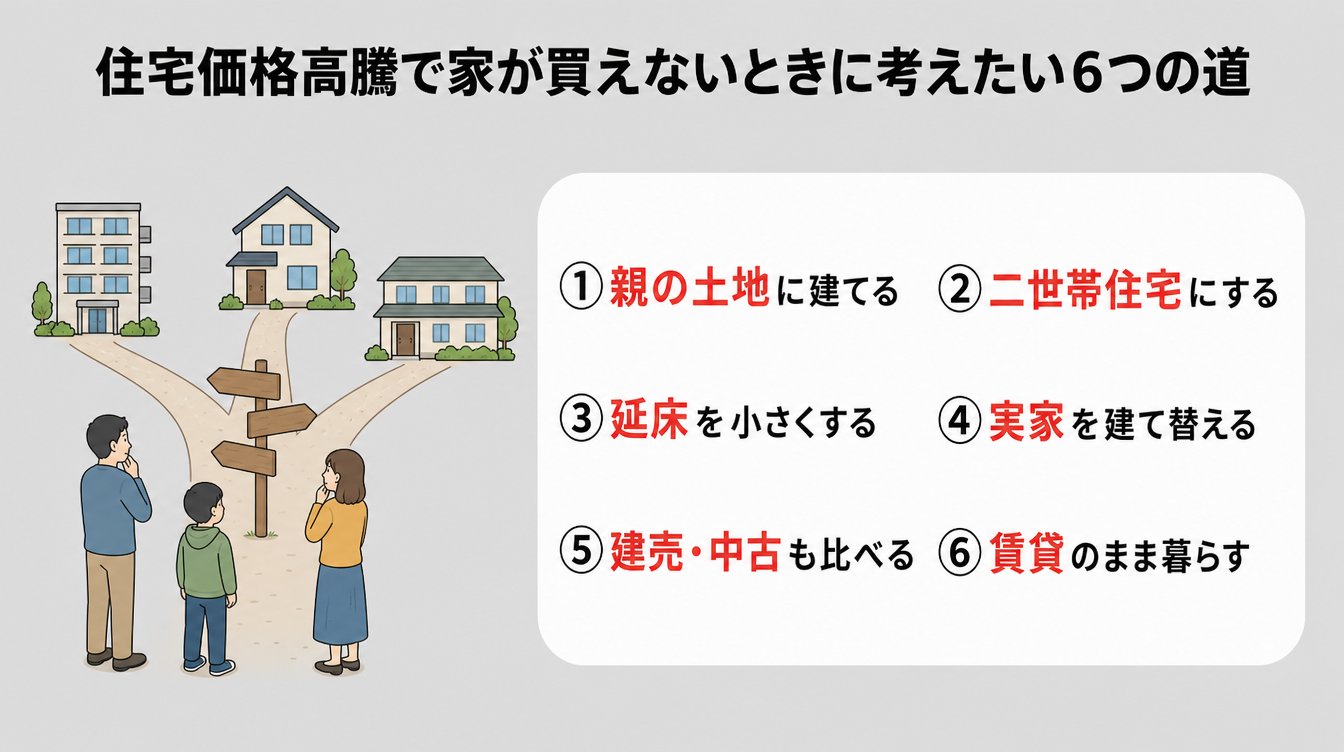
予算内で家を持つ方法は、新築注文住宅を1世帯だけで建てることに限りません。
住宅の建て方や住まいの選び方を見直すことで、選択肢が広がる場合があります。
| 選択肢 | 検討しやすい条件 | わが家 |
|---|---|---|
| ①親の土地に建てる | 親の土地を活用できる | 選んだ |
| ②二世帯住宅にする | 費用や暮らし方を話し合える | 選んだ |
| ③延床を小さくする | 必要な部屋や広さを整理できる | ー |
| ④実家を建て替える | 実家と土地を活用できる | 選んだ |
| ⑤建売・中古も比べる | 住宅の種類を広げて比較できる | ー |
| ⑥賃貸のまま暮らす | 住み替えやすさを優先したい | ー |
親が持つ空いた土地や実家の敷地を活用できれば、新たな土地の購入費を抑えられる可能性があります。
ただし、親の土地に家を建てる場合は、土地の名義・税金・住宅ローンの担保・将来の相続について事前の確認が必要です。きょうだいがいる場合は、土地の利用について家族で話し合っておくと安心でしょう。
むつごろーわが家も実家の土地を活用し、土地の購入費を0円に抑えました。
親の土地に家を建てる手順と注意点は、こちらの記事で解説しています。
二世帯住宅では、親世帯と子世帯で建築費を分担することも可能です。
親との距離が近い暮らしを希望し、費用や生活の分け方について家族で話し合える場合に検討しやすい方法です。
ただし、二世帯分の広さや設備が必要になると、建築費の総額が大きくなる場合があります。完全分離型か一部共用型かによっても、費用や暮らし方は異なります。
むつごろーわが家は延床71坪の完全分離型二世帯住宅を建て、父と建築費を分担しました。
二世帯住宅を検討するときは、建物全体の金額だけでなく、各世帯の負担額も確認することが大切です。
坪数ごとの費用は、二世帯住宅の相場の記事と、二世帯住宅の完全分離の費用の記事で紹介しています。

建物の費用は広さや仕様で変わるため、必要な部屋数や延床面積を見直すことも選択肢です。
広さを考える際は、国の「誘導居住面積水準」も参考になります。
誘導居住面積水準とは
国が「住生活基本計画」に基づいて定める、豊かな住生活を送るための住宅面積の目安です。最低限必要な広さを示す基準ではありません。
現在の部屋数だけでなく、収納量や将来の家族構成も考慮することが大切です。延床面積を小さくしすぎると、入居後に収納の追加や間取りの変更が必要になる場合があります。
小さな家の間取りの実例は、20坪の平屋の間取りや30坪の平屋の間取りの記事で紹介しています。
古くなった実家を解体し、同じ土地に新しく家を建てて住み継ぐ方法です。わが家も築28年の木造の実家を建て替えました。
実家が古くなり、親世帯も住まいを見直したい場合に検討できる方法です。注意したいのは、解体費や仮住まいの家賃、引っ越し費用がかかることです。
 むつごろー
わが家では、解体費255万円、両親の仮住まいの家賃30万円(月5万円×6か月)がかかり、引っ越しも2回ありました。
建て替えを検討するときは、建築費だけでなく、解体費や仮住まい・引っ越しの費用も資金計画に含めておきましょう。
費用の目安は、土地がある場合の建て替え費用の総額と内訳と、解体工事にかかる費用の相場の記事で詳しく解説しています。
築年数が古い家を建て替えるか迷う場合は、築20年・30年・40年で建て替えを考える目安も参考にしてください。
親が住まなくなった実家の扱いに迷う場合は、実家じまいの始め方と4つの選択肢もあわせて確認しておきましょう。
むつごろー実家を建て替えてみて私が感じたことは、実家の建て替えで気づいたことと費用分担の本音の記事にまとめています。
注文住宅にこだわらず、建売住宅や中古住宅まで候補を広げるのも1つの方法です。
建売住宅は土地と建物の販売価格が示されているため、注文住宅より当初の予算を立てやすい傾向があります。注文住宅だけでは予算や希望条件が合わない場合に、検討したい選択肢です。
中古住宅の相場は、国土交通省の不動産情報ライブラリで、地域ごとの実際の取引価格を調べられます。
ほのか中古住宅では、耐震性や建物の状態、リフォーム費用、住宅ローン控除の条件も確認しましょう。購入後にかかる費用を含めて、総額で比較することが大切です。
家を購入せず、賃貸で暮らし続ける方法もあります。
転勤や家族構成の変化に合わせて住み替えやすく、身軽さを重視する方に向いています。固定資産税や建物の大規模修繕費を、所有者として直接負担する必要もありません。
むつごろー家を建てた私も、賃貸で暮らし続けることは選択肢の1つだと考えています。
大切なのは、家を買うこと自体ではなく、家族が安心して暮らせる住まいを選ぶことです。
家を買う・買わないの損得や、老後の住まいの比較は、賢い人は家を買わないって本当?の記事で詳しく解説しています。
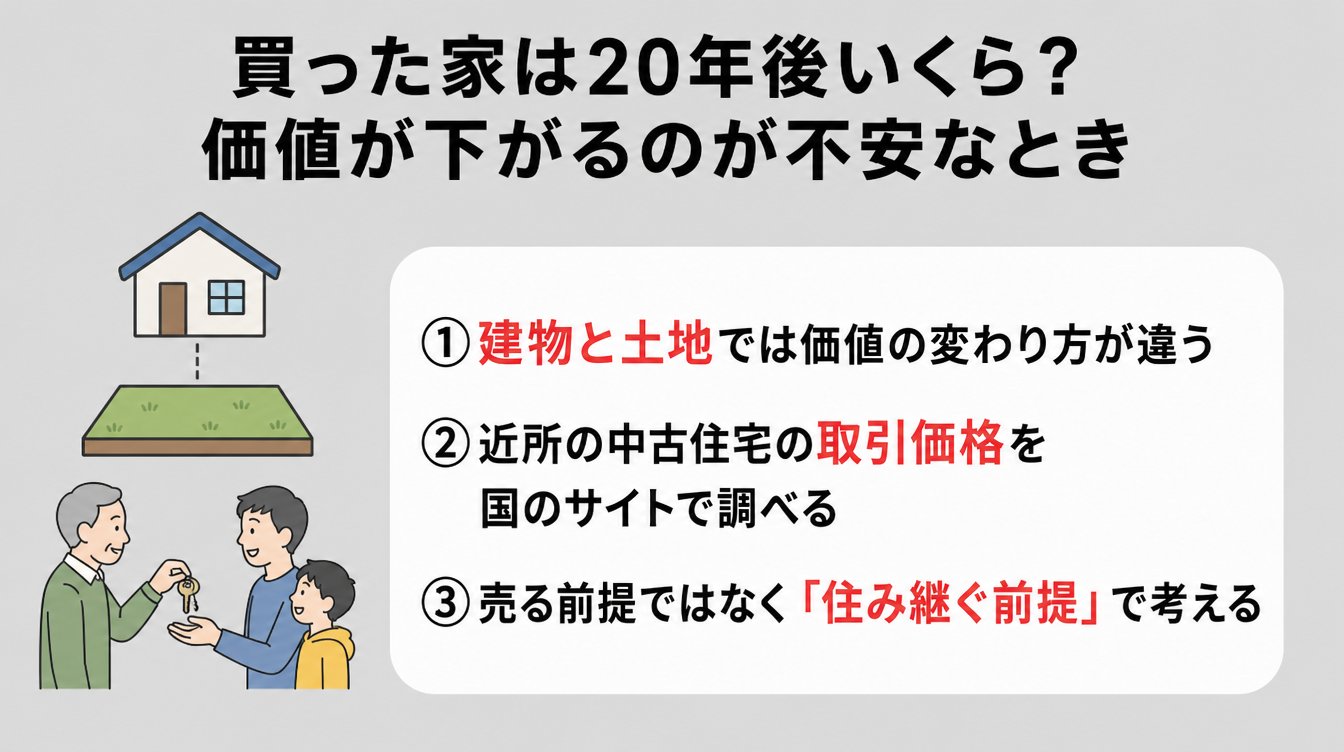
4,000万円で買った家の20年後の価値は、「〇〇万円」と一律には言えません。建物の価値は築年数や状態によって変わり、土地の価値は立地や市場動向に左右されるためです。
将来の価値を考える際は、近隣の似た条件の住宅が、実際にいくらで取引されたかが参考になります。購入時の価格だけでなく、立地や建物の状態にも目を向けましょう。
家の価値を考えるときは、建物と土地を分けて見ることが大切です。
国土交通省の資料では、中古戸建て住宅について、建物の状態にかかわらず築後20〜25年ほどで市場価値をゼロとみなす取引慣行があったと説明されています。
一方、土地は建物のように経年劣化するものではありません。価格は、駅からの距離や周辺環境、需要などによって変動します。
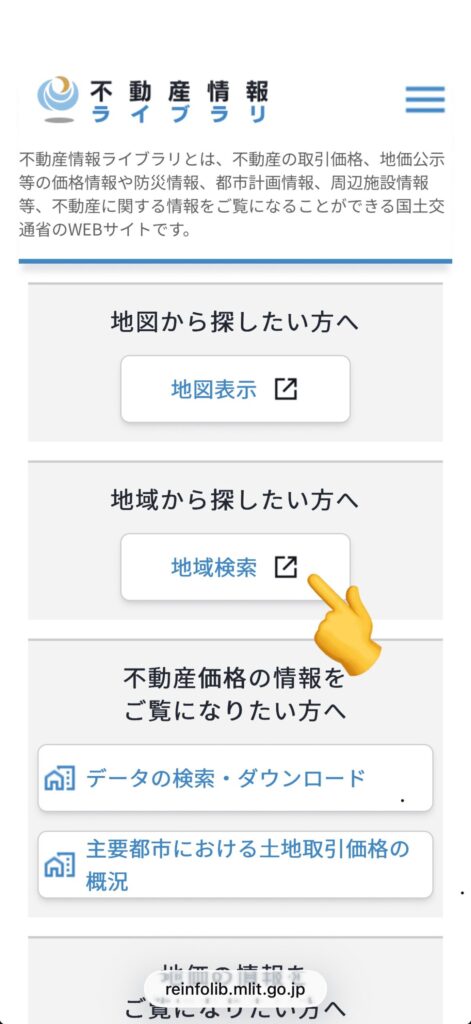
将来の住宅価値を考える参考として、国土交通省の「不動産情報ライブラリ」で近隣の取引価格を調べる方法があります。
自宅のある地域や、購入を検討している地域を選びます。
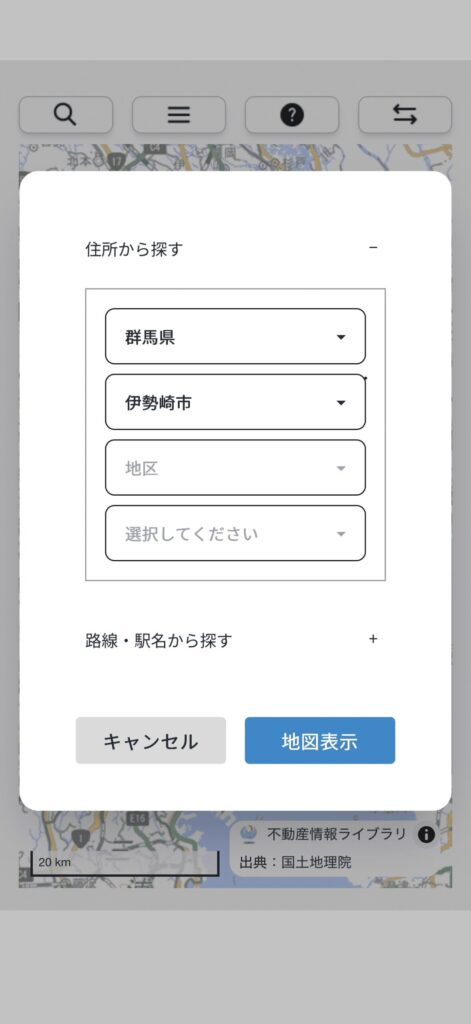
自宅のある地域や、購入を検討している地域を選びます。
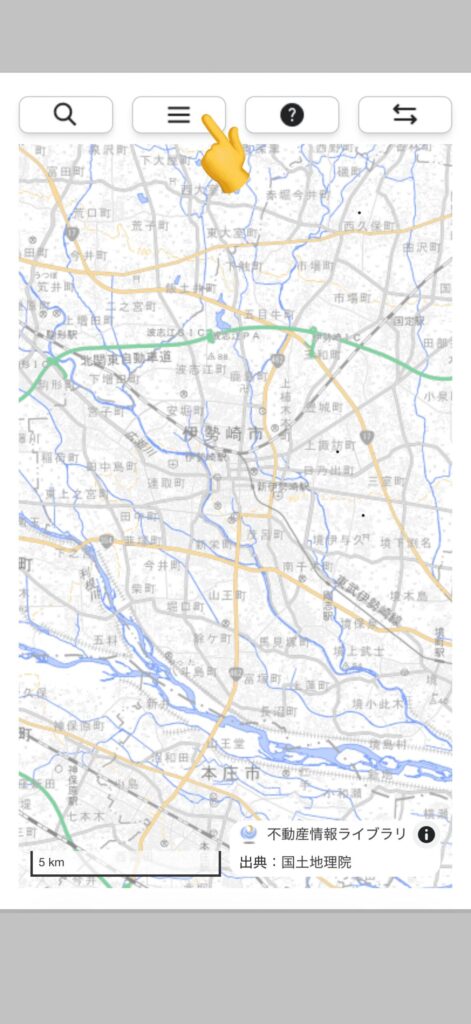
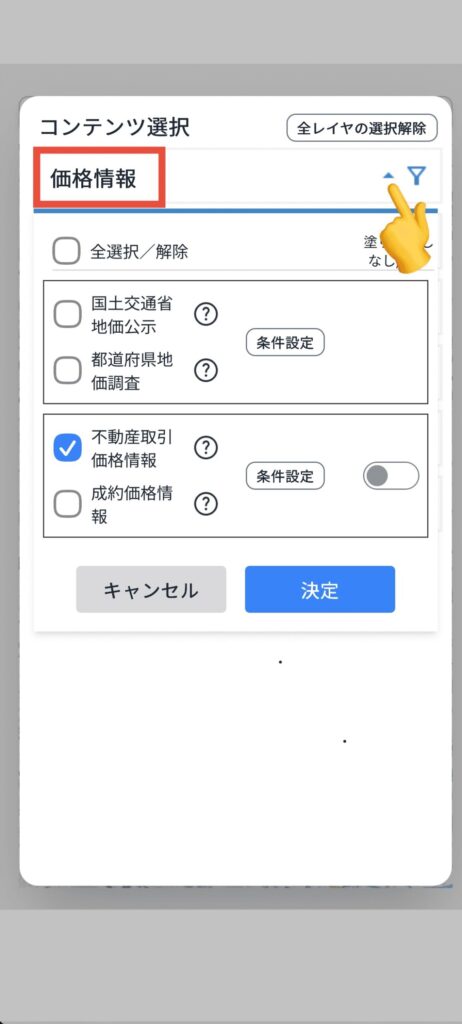
「中古戸建等」の取引事例から、築年数や面積などが近い住宅の価格を確認します。
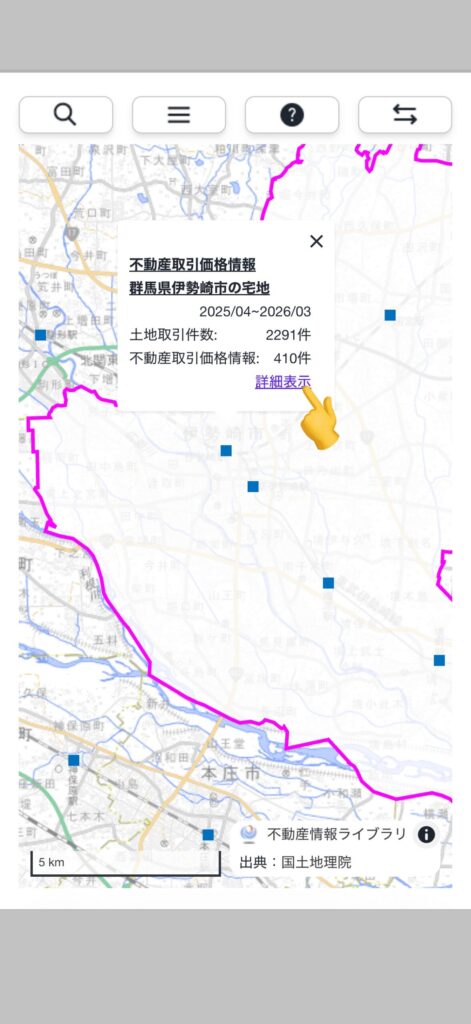
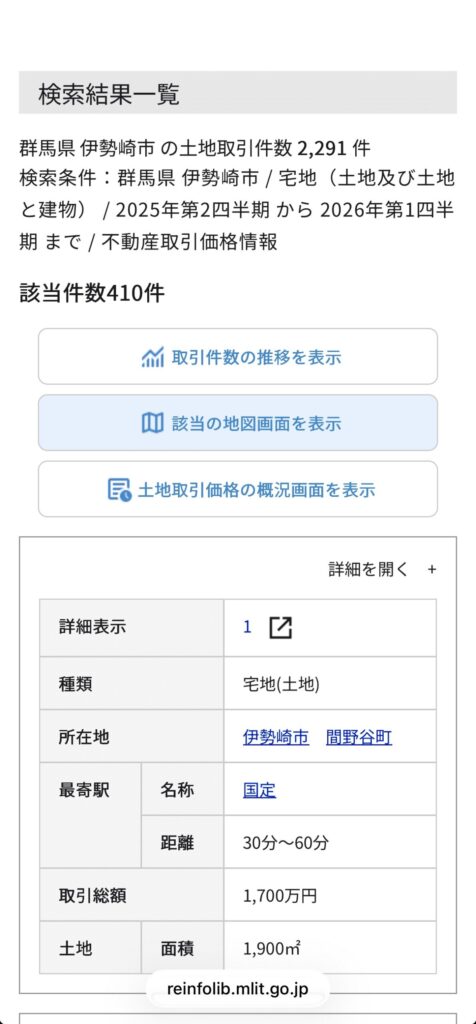
条件が近い事例を比較すると、地域の相場をつかみやすくなります。
ほのか建物の状態や取引時期によって価格は異なるため、現在の取引価格から20年後の自宅の価値を確定することはできません。
家の価値は売却価格だけでなく、家族が長く安心して暮らせるかという視点から考えることもできます。わが家も売却を前提とせず、二世帯で長く暮らすことを考えて家を建てました。
長く住むことを考える際は、次の2点も大切です。
二世帯住宅の将来の使い道は、二世帯住宅の行く末の記事で解説しています。
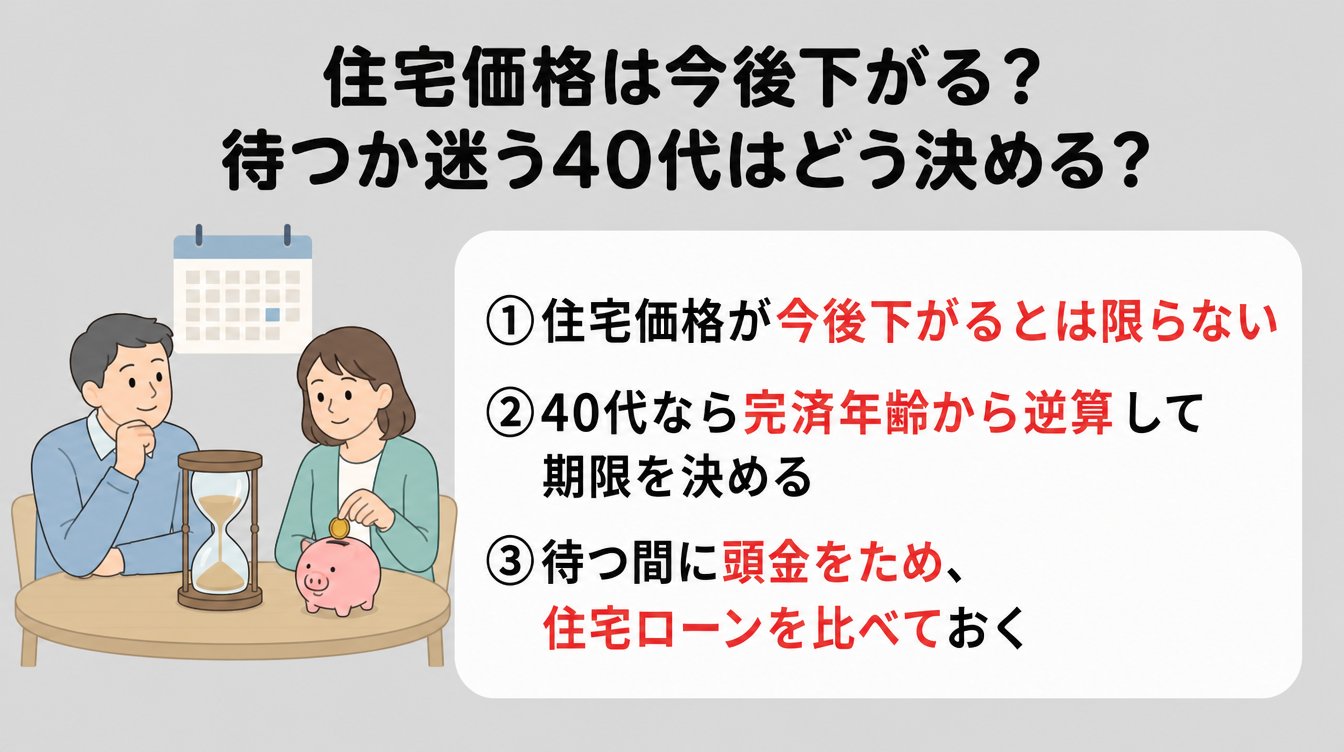
住宅価格が今後下がるかどうかは、誰にも断定できません。価格の予測だけでなく、年齢や家計、家族の予定も踏まえて、購入時期を考えることが大切です。
相場の見通しや各社の値上げ状況は、ハウスメーカー各社の値上げ状況の記事で紹介しています。ここでは、購入を待つかどうかの判断ポイントを解説します。
将来の住宅価格は、「必ず下がる」とも「上がり続ける」とも断定できません。
国の統計から過去の価格上昇は確認できますが、それだけで今後の値動きを予測することは困難です。
ネット上では「〇年に住宅価格が暴落する」といった予想も見かけます。住宅価格の予測を見る際は、誰がどのようなデータをもとに発信しているのかを確認しましょう。
40代で住宅購入を待つか迷っている場合は、住宅ローンの完済年齢から購入時期を考える方法があります。
たとえば、40歳で35年ローンを組むと、完済するのは75歳です。住宅ローンは借りる年齢によって、返済できる期間が変わる場合があります。
フラット35の年齢・借入期間の条件
※借入期間の上限は「80歳-申込時の年齢(1年未満切り上げ)」と35年のうち、短いほうです。親子リレー返済などには例外があります。
引用:フラット35 ご利用条件
ただし、借りられる期間と、無理なく返済できる期間は別です。
退職後も返済が続く場合は、収入の変化や老後資金への影響を考える必要があります。
ほのか教育費が増える時期や、退職時に残るローンの金額も確認しておきましょう。
借入額を決める際は、年収だけでなく毎月の返済額も重要です。
むつごろーわが家は、契約当時31歳で35年ローンを組みました。
購入を待つと決めたら、その期間に資金を準備し、住宅ローンを比較しておくと、次の判断がしやすくなります。
待つ間にできることは、次の3つです。
頭金の考え方は家を建てるのに必要な貯金額、金利については日銀の金利引き上げと住宅ローンの記事で解説しています。
住宅ローンの審査が不安な方は、住宅ローンの本審査に落ちた体験談も参考にしてください。
住宅購入を待つ間は、補助金の情報も確認しよう
国の住宅支援制度は、年度や住宅の性能によって対象条件・申請期限が異なります。
2026年度の「みらいエコ住宅2026事業」では、注文住宅のZEH水準住宅の交付申請受付が2026年9月30日に終了しました。
ほかの住宅区分も予算上限や期限があるため、最新の受付状況を公式サイトで確認しましょう。
住宅ローンを比較する際は、複数の金融機関の条件をまとめて確認できるサービスも便利です。ただし、金利だけでなく、諸費用や団信の保障内容、返済期間も比較しましょう。
むつごろーわが家も借り換えを検討した際、モゲチェックで診断を受けました。結果的に借り換えはしませんでしたが、複数の選択肢を比較するきっかけになりました。
モゲチェックの使い方や評判は、モゲチェックの評判・口コミの記事でくわしく紹介しています。
\ 住宅ローンをまとめて比べる /
最短5分でおすすめの住宅ローンを提案!モゲチェック
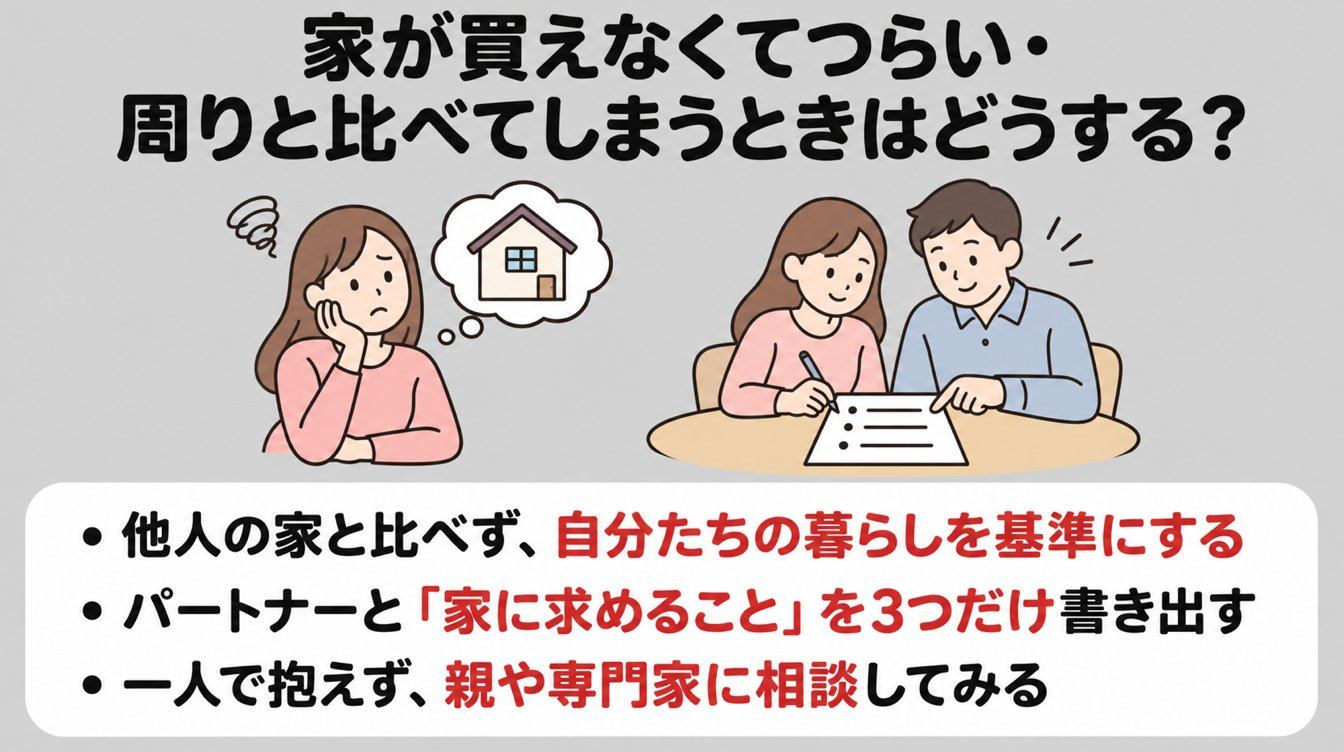
住宅価格の高騰で家の購入が難しくなり、周りと比べて落ち込むこともあるでしょう。そんなときは、他人の家ではなく、自分たちが安心して暮らすために必要な条件に目を向けてみてください。
私自身が家づくりを通して感じたことも交えながら、考え方を紹介します。
周りと比べてつらくなったときは、「自分たちがどのように暮らしたいか」へ目を向けることが大切です。
SNSで同級生の新築を見たり、職場で家の話を聞いたりすると、焦りを感じることがあります。しかし、住宅購入の時期や予算は家庭ごとに異なります。
大切なのは、家を持つこと自体ではなく、家族が無理なく暮らせることです。
夫婦で希望がまとまらないときは、お互いに「家に求めること」を3つずつ書き出す方法があります。
予算や立地、広さなど、何を優先したいのかを言葉にすると、お互いの考えを確認しやすくなります。
書き出す項目の例は、次のとおりです。
 ぴよ
3つに絞ることで、何を優先し、どこなら譲れるのかを話し合いやすくなります。
家のことで行き詰まったときは、家族や目的に合った専門家に相談する方法があります。
わが家も、営業さんのひと言をきっかけに両親へ相談し、実家を建て替える選択肢が加わりました。
相談先によって、相談できる内容は異なります。
住宅会社へ相談する場合は、1社だけで決めず、複数社の提案や見積もりを比較すると判断しやすくなります。
自分に合う住宅会社がわからない方は、ハウスメーカー診断の記事を参考にしてください。

住宅資金の贈与税や老後の住まい、年収と住宅購入の関係について、よくある質問をまとめました。
この記事では、住宅価格高騰で家が買えないと感じたときの考え方と、現実的な選択肢を解説しました。
住宅価格が上昇するなか、家を持つ方法は新築の注文住宅を1世帯で建てることだけではありません。
むつごろーわが家も最初は1世帯で考えていましたが、両親への相談をきっかけに、実家を建て替えて二世帯で暮らす方法を選びました。
住宅価格の動きだけで購入を急がず、賃貸を続ける選択肢も含めて、家計や家族の暮らし方に合う方法を比較してみてください。
\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック