<景品表示法に基づく表記> 本サイトには広告が含まれている場合があります
このサイトのページには「アフィリエイト広告」を掲載している場合があります。消費者庁が問題としている「誇大な広告や表現」とならないよう配慮してコンテンツ制作をしておりますのでご安心ください。
親の土地に家を建てると、土地を購入せずに新しい家を持てます。一方で、税金や名義、住宅ローン、相続については事前の確認が必要です。
結論からいうと、地代も権利金も払わない「使用貸借」では、土地を使う権利に贈与税はかかりません。
ただし、土地は親の所有物のままなので、親が亡くなった際には相続の対象になります。
 むつごろー
私は、実家を解体し、同じ土地に積水ハウスで完全分離型の二世帯住宅を建てました。2022年に入居し、2026年10月時点で5年目です。
契約時の建築費は二世帯合計7,177万円で、土地の購入費は0円でした。私が組んだ住宅ローンは、変動金利・35年で3,000万円です。
この記事では、親の土地に家を建てる際に知っておきたい税金や名義、住宅ローン、相続について、わが家の実例を交えて解説します。
建て替えにかかるお金の全体像は、土地ありの建て替え費用の記事で紹介しています。
実家を売る・貸す・建て替えるなど、実家全体をどうするかの進め方は、実家じまいの手順と費用の記事で紹介しています。
 ぴよ
親の土地に家を建てるか迷っている方の、参考になればうれしいです!
この記事のお金・税金・制度に関する内容は、2級ファイナンシャル・プランニング技能士のほのかさんが確認しています。
 ほのか
お金や制度の説明に誤りがないか、FPの視点から確認しました。
\タウンライフ不動産相続の特徴/
\まずは相談先を整理するところから/
タウンライフ不動産相続 公式サイト
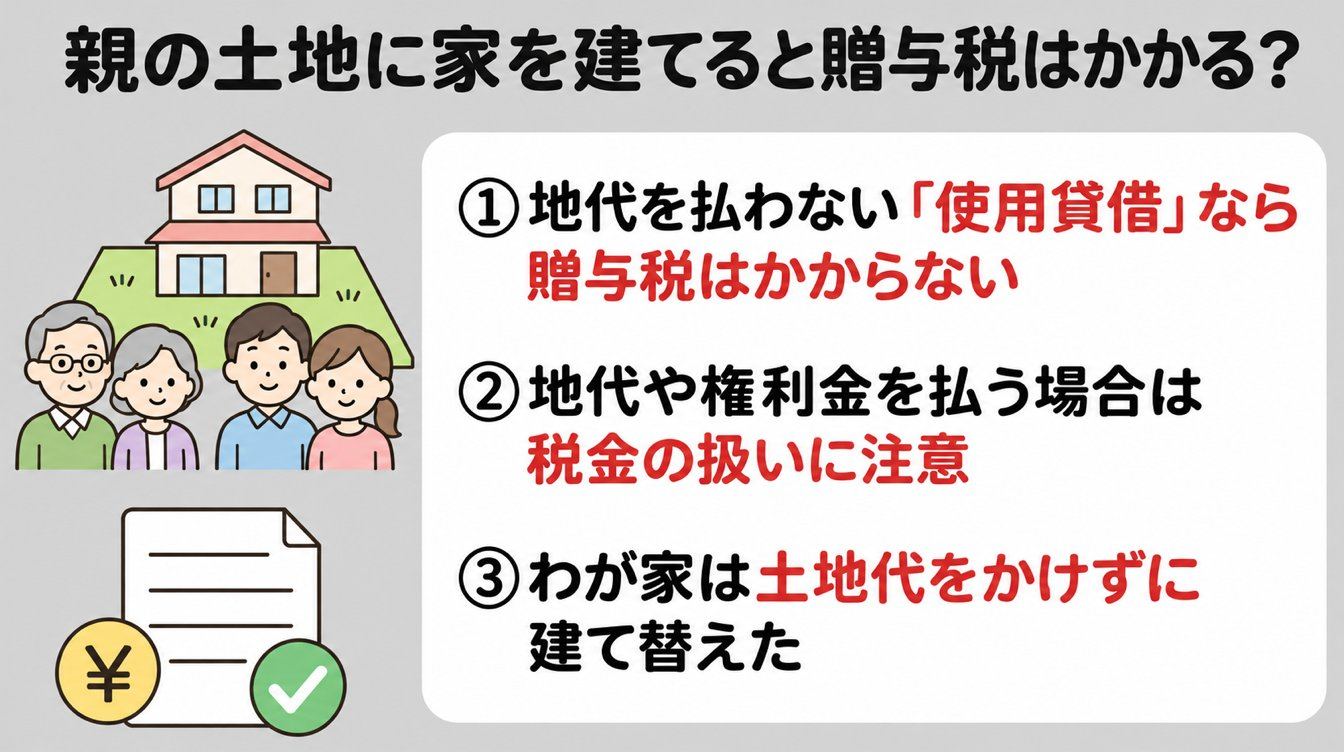
親の土地を地代や権利金なしで借りる使用貸借では、土地を使う権利に贈与税はかかりません。
ただし、地代などを支払う場合は扱いが変わる可能性があります。ここでは、使用貸借の税金の扱いと、わが家の実例を紹介します。
親の土地を使用貸借で借りる場合、土地を使う権利に贈与税はかかりません。
国税庁のタックスアンサーでは、使用貸借で土地を使う権利の価額はゼロとして扱うとされています。そのため、土地を無償で借りても、借地権の贈与として贈与税がかかることはありません。
土地の名義は親のままです。一方、建物の名義は、建築費を誰がどれだけ負担したかによって考える必要があります。
親が建築費を負担する場合は、建物の持分にも注意が必要です。費用の負担割合と登記上の持分が異なると、贈与税がかかる可能性があります。
むつごろー土地を無償で借りる場合と、親が建築費を負担する場合では、税金の扱いが違うので注意してください。
地代や権利金を支払う場合は、使用貸借ではなく借地権として扱われる可能性があります。金額や契約内容によって税金の考え方が変わるため、注意が必要です。
ただし、親に支払う金額が土地の固定資産税などの税額以下であれば、税務上は使用貸借として扱われます。これは、国税庁の通達でも示されています。
ぴよ親に地代や権利金を支払う場合は、金額を決める前に税務署や税理士へ相談しておくと安心です。
わが家は、親の土地にあった実家を解体し、同じ土地に家を建てたため、土地の購入費は0円でした。
当初は自分たちだけの家を考えていましたが、営業さんの「ご両親にお話ししてみますか?」という一言がきっかけで両親に相談。実家を建て替え、完全分離型の二世帯住宅を建てることにしました。
建てたのは、積水ハウスの鉄骨造(ダインコンクリート)です。延床71坪で、契約時の建築費は二世帯合計7,177万円でした。
土地を購入する場合は、建築費とは別に土地の取得費も必要です。住宅金融支援機構の調査によると、土地付注文住宅の土地取得費は次のとおりです。
| 地域 | 土地取得費(平均) |
|---|---|
| 全国 | 1,575.3万円 |
| 群馬県 | 860.9万円 |
これは土地付注文住宅の平均で、わが家が同額を節約できたという意味ではありません。ただ、土地の購入費がなかったことは、建物の予算を考えるうえで助けになりました。
一方で、土地代とは別のお金もかかりました。解体費が255万円、仮住まいが6か月・月5万円です。解体費の相場や見積もりの注意点は、家の解体費用の記事で紹介しています。
二世帯の総額の内訳は、二世帯住宅の完全分離の費用の記事で公開しています。
 むつごろー
土地の購入費がなくても、解体費や仮住まい費用は必要です。資金計画に含めて考えましょう。
なお、わが家は土地の購入費がかからなかったことに加え、紹介制度を利用して建物の割引も受けました。詳しくは積水ハウスの紹介制度で211万円の割引を受けた体験談で紹介しています。
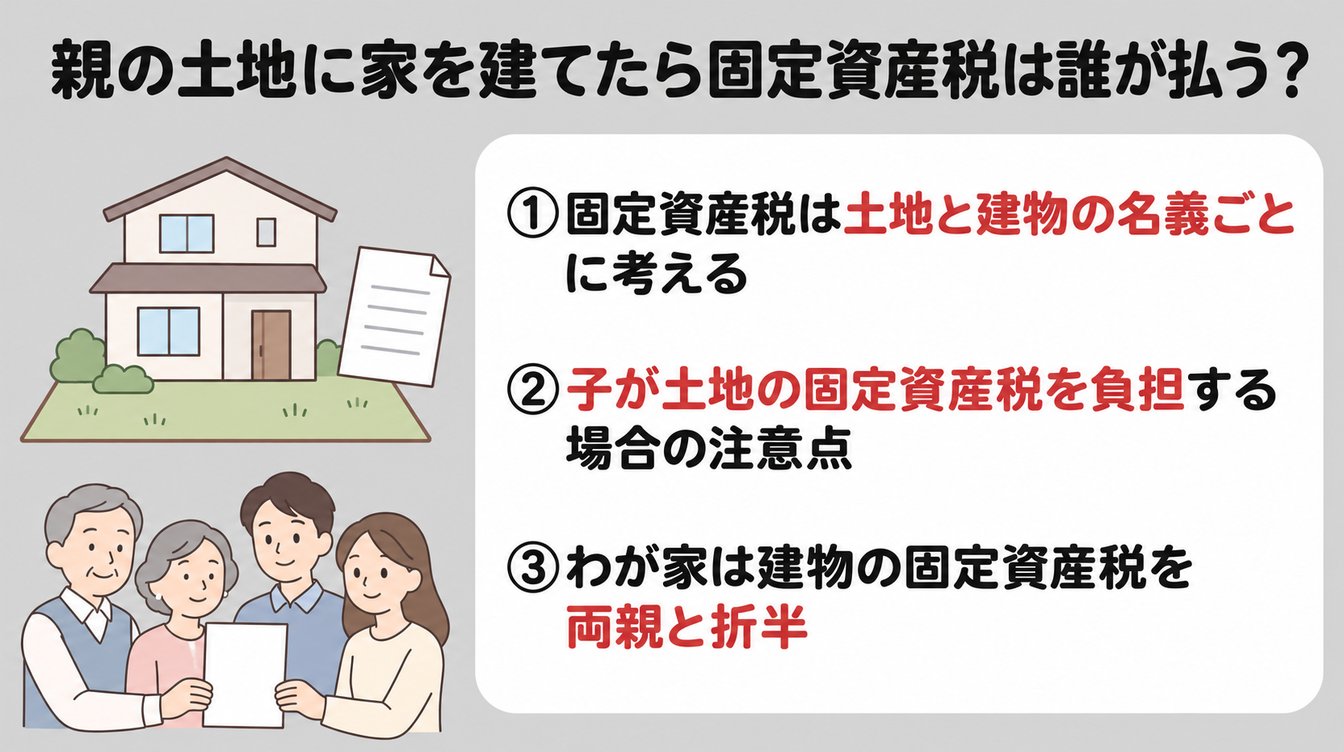
固定資産税は、原則として毎年1月1日時点で土地や建物を所有している人にかかります。
納税義務者と実際に税金を負担する人が同じとは限りません。ここでは、名義ごとの考え方とわが家の実例を紹介します。
固定資産税の納税義務者は、土地や家屋の所有者として登録されている人です。
親名義の土地に子名義の家を建てた場合、土地は親、建物は子が納税義務者です。共有名義の場合は、一般的に代表者宛てに納税通知書が届きます。
共有名義の固定資産税は共有者が連帯して納付する義務を負うため、通知書が届く人だけに納税義務があるわけではありません。
| 対象 | 納税義務者 |
|---|---|
| 土地 | 土地の名義人(親) |
| 建物 | 建物の名義人(子、または共有者) |
住宅が建つ土地には、一定の要件を満たすと「住宅用地の特例」が適用されます。固定資産税の課税標準は、住宅1戸につき200㎡までの部分が6分の1、超える部分が3分の1です。
更地だった土地に家を建てると、親の土地の税金が下がることがあります。いくら下がるかは土地ごとに違うので、金額は自治体の通知で確認してください。
ぴよ登記事項証明書で名義を、納税通知書で税額を確認しておくと安心ですよ。
子が親へ支払う金額が、土地の固定資産税などの税額以下であれば、税務上は使用貸借として扱われます。参考:国税庁
一方、税額を超える金額を地代として支払う場合は、税務上の扱いが変わる可能性があります。
むつごろー親子間でも、土地の使用料を決める際は、事前に税務署や税理士へ相談しておくと安心です。
わが家では、建物の固定資産税と都市計画税を両親が納付し、二世帯で折半しています。
令和8年度の課税明細で確認した家屋分の金額は、次のとおりです。
| 項目 | 金額(令和8年度・家屋分) |
|---|---|
| 固定資産税 | 12万9,297円 |
| 都市計画税 | 5万5,413円 |
| 合計 | 18万4,710円 |
| わが家の負担(折半) | 年約9.2万円 |
上記の固定資産税は、新築住宅の減額措置が適用されている期間中の金額です。減額期間が終了すると、家屋の固定資産税は本来の税額に戻ります。
むつごろー減額終了後の税額は、納税通知書や自治体への確認をもとに資金計画に反映しておきましょう。
土地の固定資産税も、家屋の分と同じく二世帯で折半しています。土地の納税通知書は、両親の共有名義のため、代表者である父あてに1通で届きます。
光熱費や税金の分け方は、二世帯住宅の生活費の分担の記事で詳しく紹介しています。

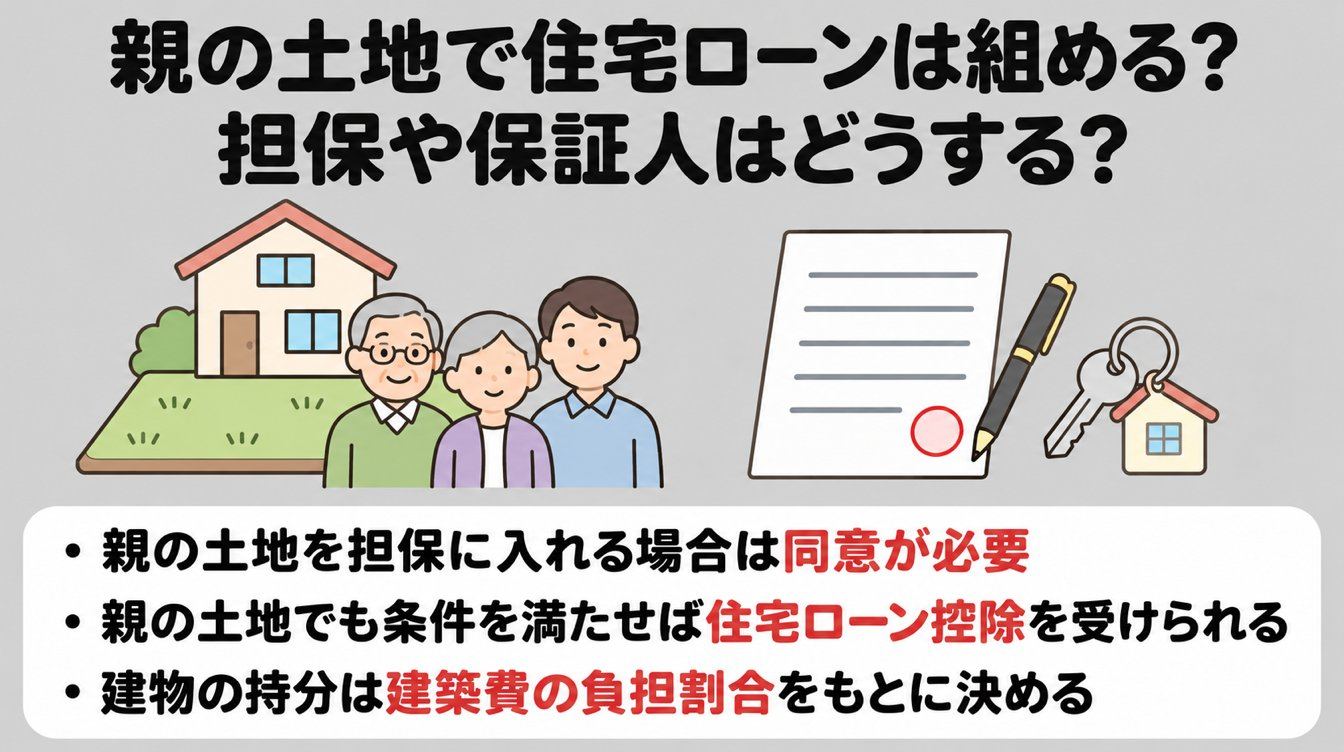
親の土地でも住宅ローンを組める場合があります。ただし、土地への抵当権設定など、金融機関によって条件が異なります。
ここでは、担保・住宅ローン控除・建物の持分について、確認しておきたいポイントを解説します。
親の土地へ抵当権を設定する場合は、土地を所有する親の同意が必要です。
一例として、フラット35では、土地の所有者が申込者の親などの直系親族である場合、原則として敷地への抵当権設定が必要です。
民間の住宅ローンでも、土地への抵当権を求められることがあります。条件は金融機関によって異なるため、事前審査の段階で確認しておきましょう。
親が土地を担保として提供する場合、親は「物上保証人」となります。ただし、金融機関によっては連帯保証を求められることもあるため、責任の違いを理解しておきましょう。
抵当権の設定には、土地所有者本人の意思確認が必要です。親の署名や押印が必要になることもあるため、早めに相談しておくと安心です。
ほのか親に担保提供をお願いする際は、返済できなくなった場合に、親の土地へ及ぶ影響も家族で共有しておきましょう。
わが家では、両親が土地を担保として提供し、物上保証人になっています。
審査に不安がある方は、住宅ローンの本審査に落ちたときの記事も参考にしてください。
親の土地に家を建てる場合でも、一定の要件を満たせば住宅ローン控除を受けられます。
主な要件は次のとおりです。
このほか、住宅の省エネ性能や入居年などによっても適用条件が異なります。
令和4年以降に入居した場合、住宅ローン控除の控除率は原則0.7%です。ただし、契約時期などによって異なる制度が適用される場合があります。
わが家は2021年に契約し、控除期間13年・控除率1.0%の制度が適用されました。現在の制度とは条件が異なるため、これから建てる方は最新の情報を確認してください。
ほのか住宅ローン控除は入居する年によって条件が変わります。家づくりのスケジュールとあわせて確認しておきましょう!
わが家の建物は父と私の共有名義です。建築費の負担割合をもとに、父3/5・私2/5の持分で登記しました。
国税庁によると、建築費の負担割合と登記上の持分が異なる場合、その差額が贈与とみなされることがあります。
たとえば、3,000万円の住宅を夫が2,000万円、妻が1,000万円負担したにもかかわらず、持分を半分ずつにすると、夫から妻へ500万円の贈与があったとみなされます。
これは夫婦の事例ですが、親子で建物を共有する場合も、実際の資金負担と登記持分の関係に注意が必要です。持分を決める際は、税務署や税理士へ確認しておくと安心です。
わが家は持分について、ハウスメーカーの担当者に相談しました。税理士や司法書士には相談していません。
なお、住宅ローンは父と私が別々に組みました。ペアローンではありません。
むつごろー持分は「誰がいくら出したか」とそろえておくのが基本です。建てる前に家族で金額を書き出しておくと、登記のときに迷いません。
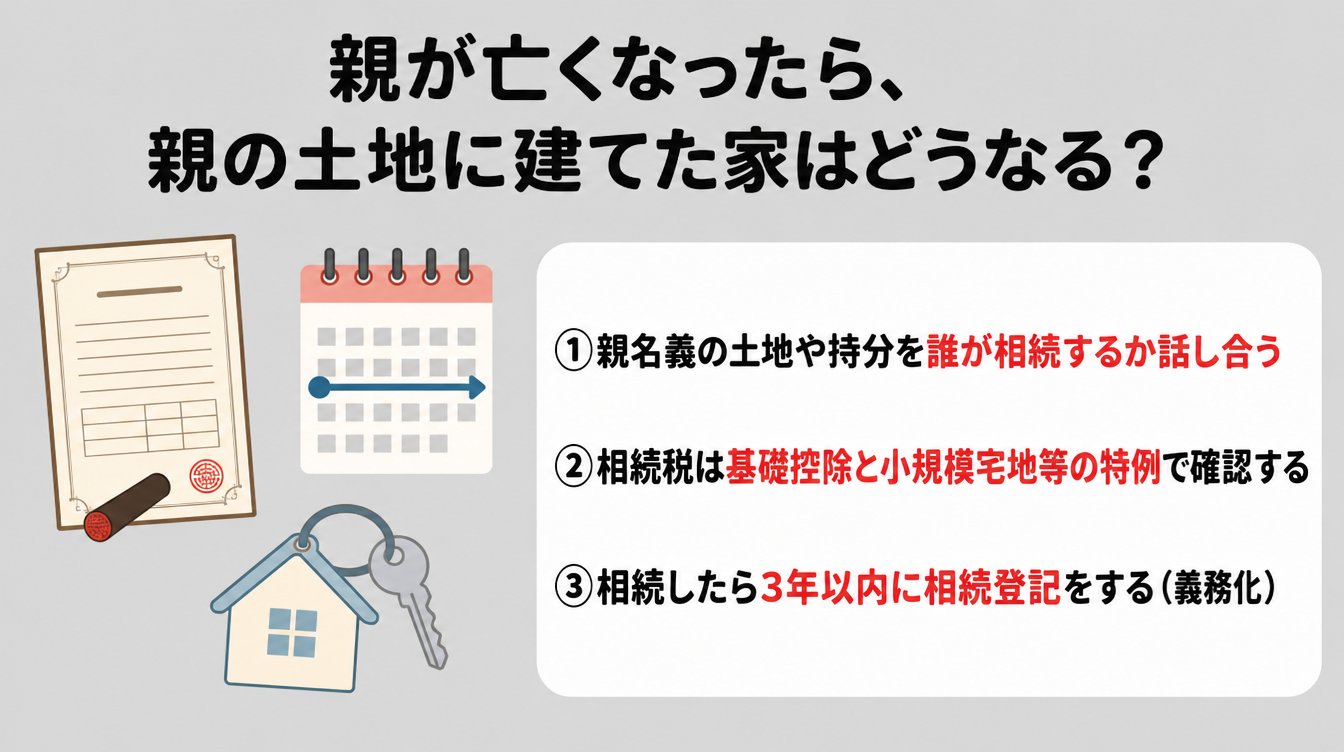
親が亡くなると、親名義の土地と建物の持分は相続財産になります。子がそのまま相続できるとは限らないため、家族で話し合っておくことが大切です。
ここでは、土地や建物の相続・相続税・相続登記について解説します。
わが家の父も、祖父母の相続を経験しています。最初に悩んだのは、昔からある土地をどう分けるかでした。
父の兄夫婦はすでに亡くなっていたため、兄が受け取るはずだった分は、その子である父の甥(私のいとこ)が相続する形になりました。このしくみを代襲相続といいます。
祖父母の土地の近くに住んでいたのは、このいとこだけです。いとこにまとめて渡すか、管理の手間も考えて均等に分けるかで、父はかなり迷ったそうです。
最終的には、祖父母が管理していたアパートのある土地と、いとこ夫婦が住む家の隣の土地をいとこが相続しました。それ以外の土地は、父が売却の手続きを進めています。
また、祖父母のきょうだいが多く、手続きに関わる人を確認するのにも苦労したそうです。
むつごろー土地がいくつもあると、「誰が近くに住んでいるか」「誰が管理できるか」で分け方が変わります。親が元気なうちに、土地ごとの使い道を家族で話しておくと安心です。
親名義の土地や持分は、親が亡くなると相続財産になります。建物を所有する子が、そのまま相続できるとは限りません。
国税庁によると、使用貸借で貸している土地は、相続税の計算上自用地(他人に貸していない土地と同じ扱い)として評価されます。子の家が建っていても、使用貸借を理由に土地の評価額が下がるわけではありません。
自分名義の建物持分は、親が亡くなっても変わりません。一方、親名義の土地や建物持分は、相続人の間で分け方を決めます。
建物の所有者と土地を相続する人が異なる場合は、土地を使い続ける条件や将来売る際の話し合いが必要です。誰が土地を相続するか、早めに家族で共有しておきましょう。
ぴよ土地や建物を誰が相続するのか、親が元気なうちに家族で話し合っておきたいですね。
相続税がかかるかどうかは、相続税の基礎控除と小規模宅地等の特例を確認することが大切です。
また、土地の相続では「小規模宅地等の特例」が適用される場合があります。
なお、この特例を利用する場合は、適用によって相続税が0円になっても、相続税の申告が必要です。
二世帯住宅では、建物の登記方法や居住状況などによって扱いが変わります。
完全分離型であっても、必ず特例が適用されるとは限りません。適用できるかどうかは、相続時の状況を踏まえて税務署や税理士に確認しましょう。
ほのか二世帯住宅は、建物の登記方法によって相続税の扱いが変わることもあります。建てる前に税理士などへ確認しておくと安心ですね。
土地や建物を相続した場合は、相続によって不動産を取得したことを知った日から3年以内に、相続登記を申請する義務があります。
相続登記の義務化(2024年4月1日〜)
ほのか親の土地に家を建てる前に、登記事項証明書で土地の名義を確認しておきましょう!
親が亡くなったあとの家の使い道(住み続ける・貸す・売る)については、二世帯住宅の行く末の記事で解説しています。
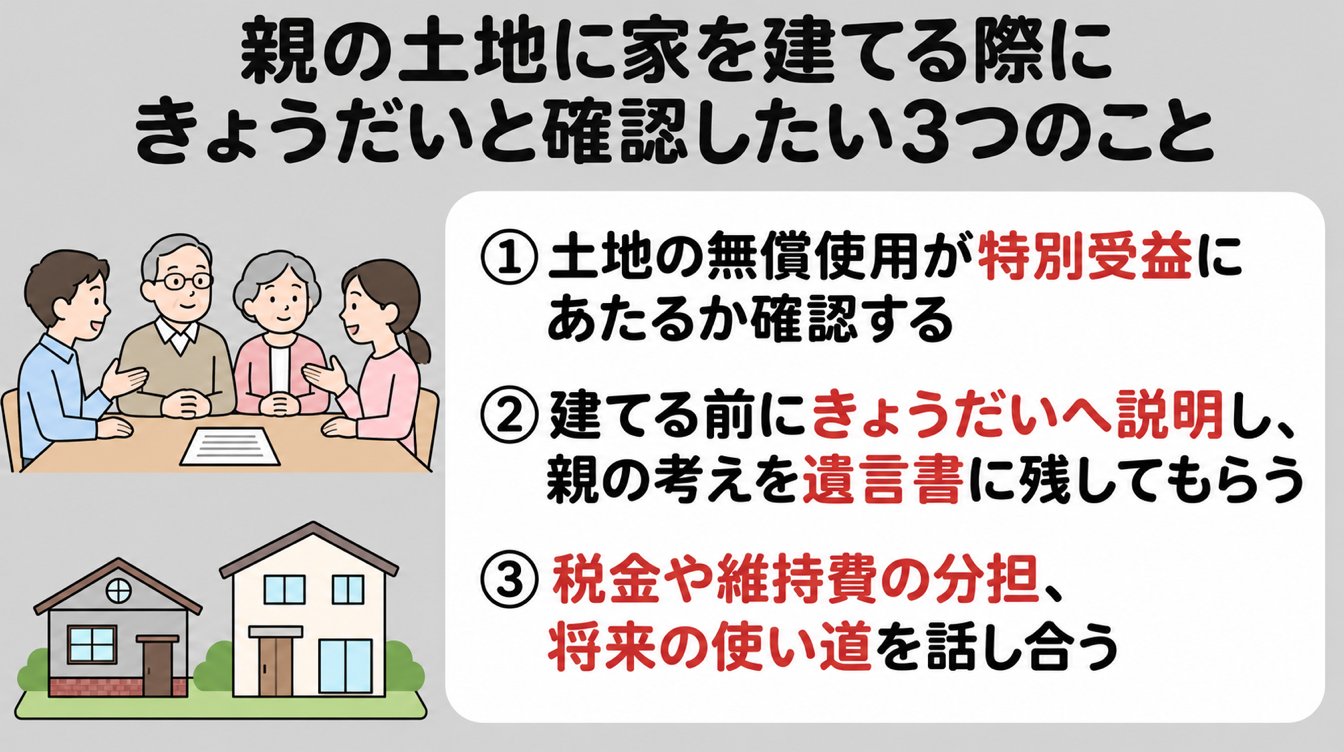
親の土地に家を建てる際は、きょうだいとの公平さについても考えておくことが大切です。
一人だけが親の土地を無償で使うと、ほかのきょうだいが不公平に感じる場合があります。将来の相続も見据えて、次の3つを確認しておきましょう。
親の土地を無償で使うことが、必ずしも「特別受益」にあたるわけではありません。
特別受益とは
相続人の一人が親から受けた、住宅取得資金などの特別な贈与のことです。民法903条では、一定の特別受益を考慮して相続分を計算すると定めています。
たとえば、自分だけが親の土地を無償で使って家を建てた場合、その利益を相続の際に考慮すべきだと、ほかのきょうだいから主張される可能性があります。
実際に特別受益にあたるかどうかは、土地の利用状況や家族の事情などによって判断が異なります。きょうだいの間で意見が分かれる場合は、弁護士に相談しましょう。
ぴよ家族の間だからこそ、言い出しにくい話題ですよね。専門家の意見を交えると、話し合いやすくなるかもしれません。
建てる前にきょうだいへ説明しておくと、相続のときの行き違いを防ぎやすくなります。
伝えておきたいのは、「親の土地を使わせてもらうこと」と「将来の相続を親がどう考えているか」の2つです。口頭だけでは時間がたつと記憶があいまいになるため、親の考えを遺言書に残してもらうのも一つの方法です。
ただし、遺言書を作成する場合も、ほかの相続人の遺留分(法律で保障された最低限の相続分)に配慮する必要があります。
ほのか遺言書を残す際は、家族の状況も踏まえて、弁護士などの専門家に相談しておくと安心ですね。
税金や維持費の分担に加えて、将来の土地や建物の使い道も家族で話し合っておくことが大切です。
わが家には妹が1人います。正直にいうと、建て替えることを伝えただけで、相続についてはとくに話し合っていません。固定資産税と光熱費は両親と折半し、都度調整しています。
これから親の土地に家を建てる方は、建築前に家族で話し合っておくと安心です。
親世帯側が空いたあとの維持費や使い道は、二世帯住宅の行く末の記事でも解説しています。
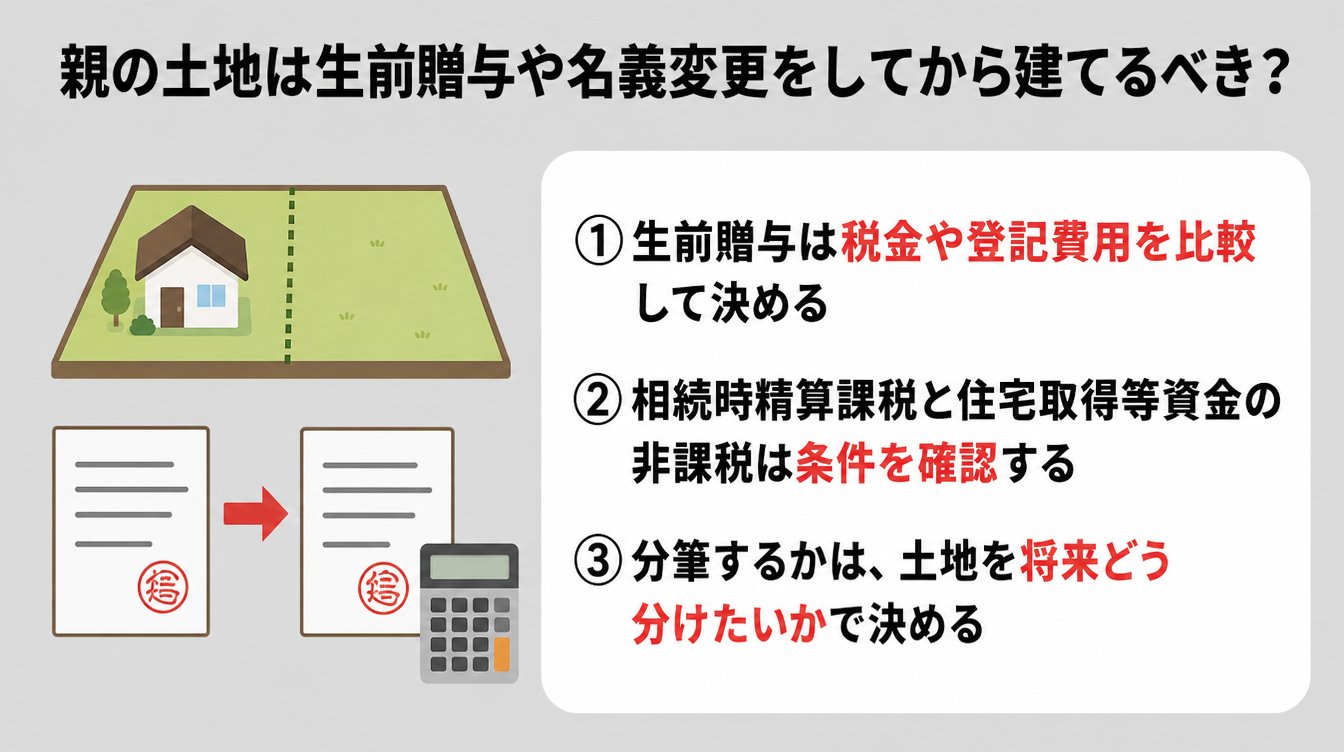
親の土地は、名義を変えずに使用貸借で家を建てることもできます。
一方、生前贈与による名義変更や分筆には、税金や登記費用などがかかります。目的と費用を整理し、専門家に相談してから判断しましょう。
親の土地を生前贈与してもらう場合は、贈与税や登記費用などを確認し、名義を変えずに建てる場合と比較して判断しましょう。
贈与税のほかに、名義変更に伴う登録免許税や不動産取得税などもかかります。金額は土地の評価額などによって異なるため、事前に専門家へ試算を依頼すると安心です。
わが家の土地は、大部分が父、一部が母の共有名義です。私の持分はありません。
親から土地や建築資金の贈与を受ける場合は、贈与する財産に合った制度を確認する必要があります。
相続時精算課税は土地にも利用できますが、住宅取得等資金の非課税は、住宅の新築・取得などに充てる金銭が対象です。
| 項目 | 内容 |
|---|---|
| 贈与する人 | 原則60歳以上の父母・祖父母 |
| 贈与を受ける人 | 18歳以上の子・孫 |
| 基礎控除 | 年間110万円 |
| 特別控除 | 累計2,500万円 |
贈与税には、年間110万円の基礎控除がある「暦年課税」と、上記の「相続時精算課税」があります。相続時精算課税は、一度選ぶと、その贈与者からの贈与について暦年課税に戻せません。
2024年1月1日以降の相続時精算課税による贈与では、年間110万円の基礎控除を超える部分が、原則として贈与者が亡くなった際の相続税の計算に加算されます。
ほのか制度を選ぶ前に、税務署や税理士へ相談しましょう。
| 項目 | 内容 |
|---|---|
| 対象 | 親などの直系尊属から贈与された住宅取得等のための資金 |
| 非課税の上限 | 省エネ等住宅:1,000万円 それ以外の住宅:500万円 |
| 贈与を受ける人 | 贈与年の1月1日時点で18歳以上 |
| 所得要件 | 合計所得金額2,000万円以下 ※床面積40㎡以上50㎡未満は1,000万円以下 |
| 床面積 | 40㎡以上240㎡以下 |
| 対象期間 | 2024年1月1日~2026年12月31日 |
この制度は、住宅の新築・取得などに充てる金銭の贈与が対象です。親の土地そのものを贈与された場合には利用できません。
住宅の取得時期や入居時期など、ほかにも要件があります。利用を検討する場合は、税務署や税理士に確認しましょう。
ほのか親から土地をもらうのか、建築資金を援助してもらうのかによって、利用できる制度が変わります。
「分筆」とは、1つの土地を登記上2つ以上に分けることです。分筆しても、土地の所有者が自動的に変わるわけではありません。
分筆を検討するのは、親の家と子の家を同じ敷地に別々に建てる場合や、将来きょうだいで土地を分けたい場合などです。
分筆には測量や登記の費用がかかり、土地家屋調査士に依頼するのが一般的です。費用は土地の広さや形状などによって異なるため、事前に見積もりを取りましょう。
むつごろー分筆や名義の話をする前に、まず今の登記を確認しておくと話が早く進みます。
わが家は同じ土地に1棟の二世帯住宅を建てたため、分筆はしていません。
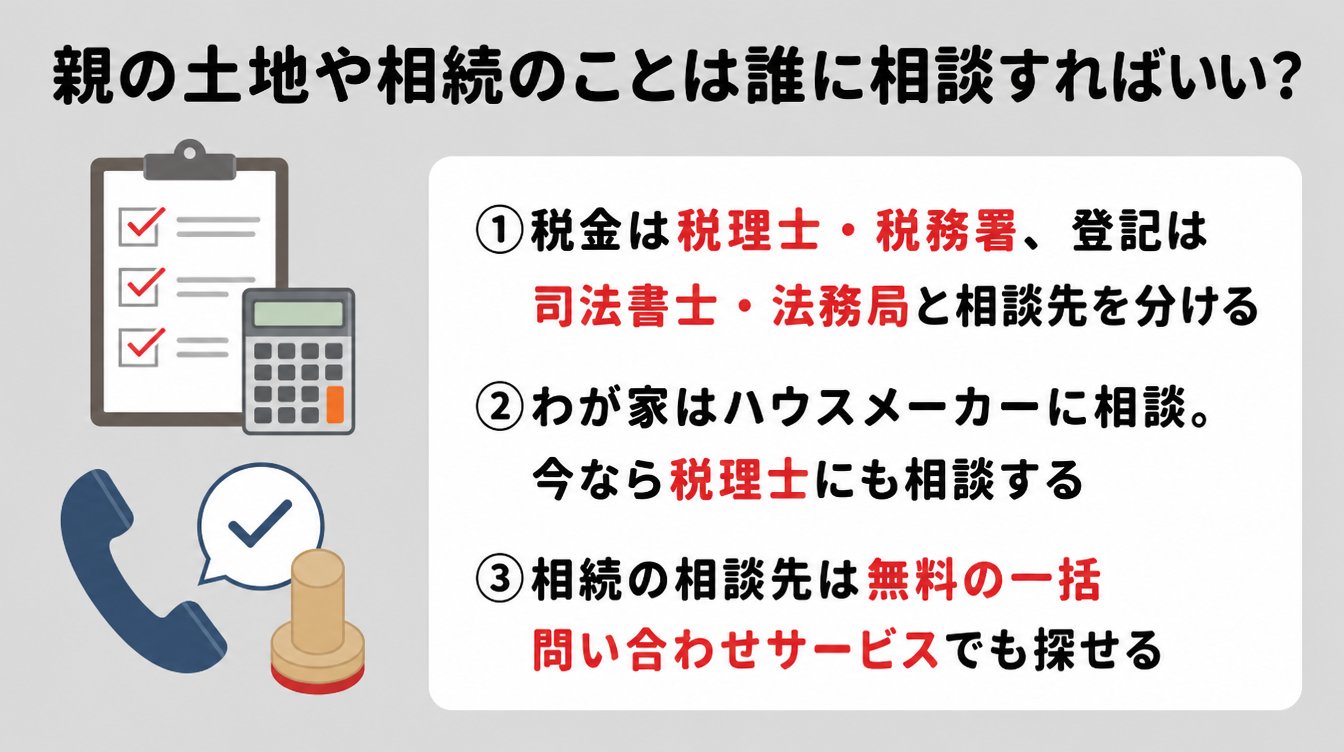
親の土地に家を建てる際は、相談内容に応じて適切な専門家を選ぶことが大切です。 主な相談先を以下にまとめました。
| 悩みの種類 | 主な相談先 |
|---|---|
| 税金(贈与税・相続税) | 税務署 税理士 |
| 登記(名義・相続登記) | 法務局 司法書士 |
| 相続の話し合い | 弁護士など |
| 分筆・境界・測量 | 土地家屋調査士 |
| 土地の活用・売却 | 不動産会社 |
税金に関する一般的な質問は、税務署の電話相談で確認できます。具体的な税額の試算や申告を依頼したい場合は、税理士に相談しましょう。
登記は司法書士、土地の分筆や境界確認は土地家屋調査士が主な相談先です。登記手続きを自分で進める場合は、法務局でも相談できます。
ぴよ相談前に質問したいことを整理しておくと、スムーズに話を進められます。
わが家は、建物の持分や名義について、ハウスメーカーの担当者に相談しました。税理士や司法書士には相談していません。
ハウスメーカーの担当者は、家づくりの手続きや段取りに詳しい一方、相続税や贈与税について専門的な判断をする立場ではありません。
これから親の土地に家を建てる方は、契約前に税理士へ相談する機会を設けておくと安心です。
 むつごろー
今から家を建てるなら、建物の持分や将来の相続について、契約前に税理士にも相談しておきたいです。
わが家も今のところ税理士には相談していませんが、相続の前には相談したいと考えています。
相続について誰に相談すればよいか迷ったら、複数の専門家をまとめて探せるサービスを利用する方法もあります。
タウンライフ不動産相続では、悩みに合わせて不動産会社・税理士・行政書士・司法書士などの専門家を選び、まとめて問い合わせできます。
| 項目 | 内容(公式サイトより) |
|---|---|
| サイトの利用 | 無料(専門家に依頼する費用は別) |
| 相談できる時期 | 相続前(生前)の相談も可 |
| 問い合わせ先 | 自分で選んだ専門家に絞って問い合わせ |
| 運営 | タウンライフ株式会社 |
相続税や土地の活用について相談できる専門家を探したい方にとって、選択肢の一つになります。
\タウンライフ不動産相続の特徴/
\まずは相談先を整理するところから/
タウンライフ不動産相続 公式サイト
親の土地に家を建てるときに、よくある質問をまとめました。
この記事では、親の土地に家を建てる際の税金や住宅ローン、名義、相続について、実際に二世帯住宅を建てた私の経験を交えて解説しました。
親の土地に家を建てると、土地の購入費用を抑えられる一方、税金や名義、将来の相続について考えておく必要があります。
親の土地に家を建てる際は、家族で十分に話し合い、必要に応じて専門家の意見も聞きながら進めてみてください。
相続税や土地の活用について誰に相談すればよいか迷う場合は、タウンライフ不動産相続のように、相談内容に合った専門家をまとめて探せるサービスを利用する方法もあります。
\タウンライフ不動産相続の特徴/
\まずは相談先を整理するところから/
タウンライフ不動産相続 公式サイト
むつごろー親の土地に家を建てると、土地代を抑えられるのは大きなメリットです。ただ、将来の相続まで考えて、家族で納得できる形を選んでくださいね。