<景品表示法に基づく表記> 本サイトには広告が含まれている場合があります
このサイトのページには「アフィリエイト広告」を掲載している場合があります。消費者庁が問題としている「誇大な広告や表現」とならないよう配慮してコンテンツ制作をしておりますのでご安心ください。
 むつごろー
私は2021〜22年に積水ハウスで二世帯住宅を建てました。当時は住宅ローンを比較せず、提携していた金融機関で契約しました。
契約した住宅ローンは、変動金利0.9%。当時はモゲチェック
結論からいうと、私が一番後悔しているのは、住宅ローンを何も見直さず、約4年間そのままにしていたことです。
2025年12月にモゲチェック
この記事では、私の体験をもとに、住宅ローン借り換えの失敗例6つと、借り換えを判断するときの確認ポイントを解説します。
 ぴよ
借り換えるかどうかを決める前に、まずは現在の住宅ローンの条件を確認してみましょう!
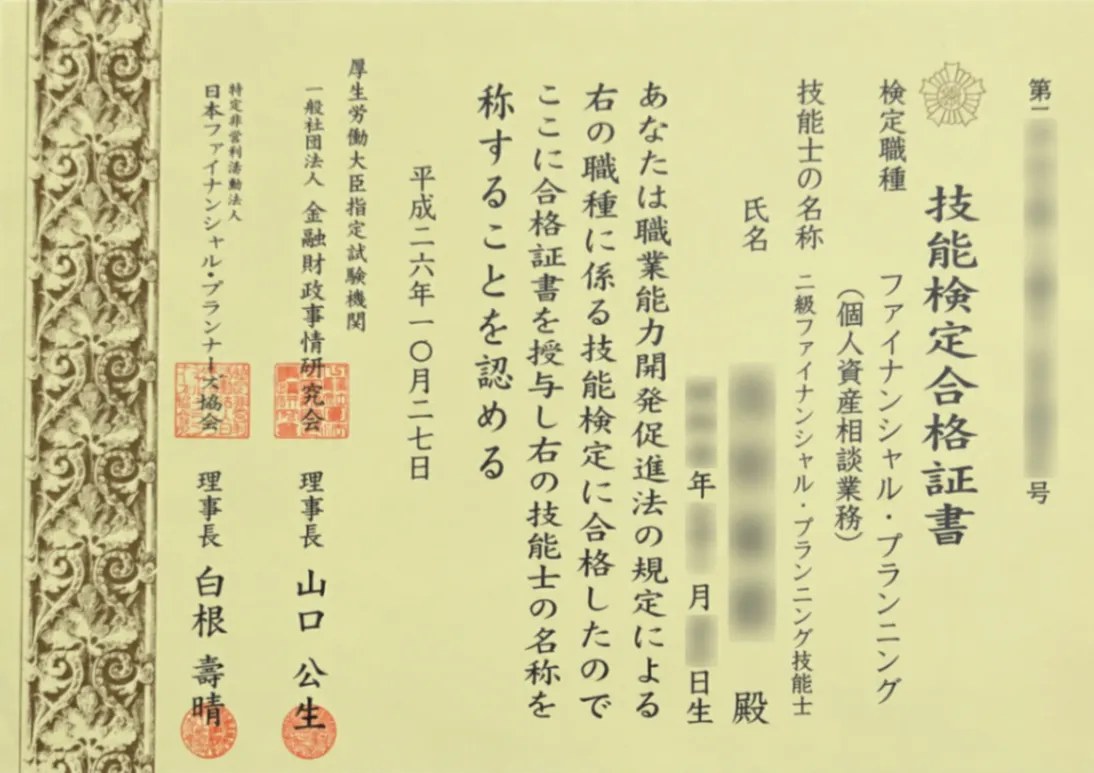
この記事のお金・税金・制度に関する内容は、2級ファイナンシャル・プランニング技能士のほのかさんが確認しています。
 ほのか
お金や制度の説明に誤りがないか、FPの視点から確認しました。
\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック
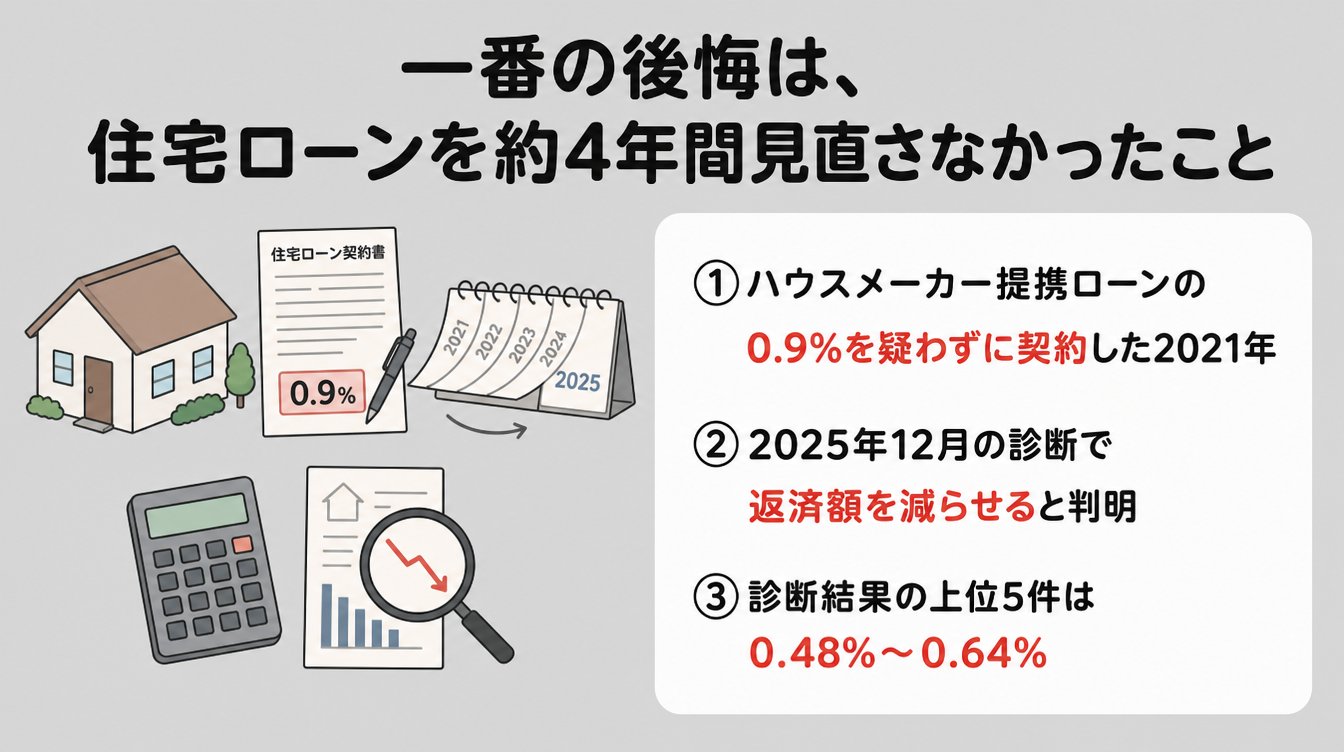
私が後悔しているのは、借り換えなかったこと自体ではなく、自分の住宅ローンが今のままでよいのか、約4年間確認しなかったことです。
住宅ローンの借り換えには、手数料や審査などの注意点があります。一方で、現在の金利や借り換えの可能性を確認しなければ、見直す機会を逃してしまうかもしれません。
ここでは、0.9%の住宅ローンを契約した経緯と、約4年後に確認した診断結果を紹介します。
2021年、ハウスメーカーから案内された提携ローンで、案内された金融機関の変動金利0.9%を他社と比較せずに契約しました。
金利0.9%が35年間変わらない前提で計算すると、総返済額は約3,498万円です。
当時は間取りや外壁、キッチンなど決めることが多く、住宅ローンまで頭が回りませんでした。「ハウスメーカーの提携なら、条件も悪くないはず」と思い、他行と比較しなかったのです。
提携ローンは、書類のやりとりを担当さんが間に入ってくれるので、手続きがラクでした。当時はそのまま契約することに疑問を感じていませんでした。
 むつごろー
家づくりで忙しくても、住宅ローンは他行と比較しておけばよかったです。
契約から約4年後の2025年12月、モゲチェック
診断にかかった時間は10分ほどで、私の場合、営業電話はかかってきませんでした。
結果を見たときの正直な感想は、「4年も放置していた自分にがっかりした」の一言です。それまで、自分の金利が高いかもしれないと考えたこともありませんでした。
 むつごろー
もっと早く確認しておけばよかった、というのが本音です。
モゲチェックの評判や口コミについては、モゲチェックの評判・口コミの記事で詳しく紹介しています。
モゲチェック
| 順位 | 金利 | 総返済額 | 毎月返済額 |
|---|---|---|---|
| 1位 | 0.48% | 3,108万円 | 80,534円 |
| 2位 | 0.59% | 3,162万円 | 81,933円 |
| 3位 | 0.59% | 3,162万円 | 81,933円 |
| 4位 | 0.625% | ─ | ─ |
| 5位 | 0.64% | ─ | 82,575円 |
※4位と5位の総返済額は画面の記録が残っていないため空欄にしています。事務手数料は、5件とも「借入額×2.2%(税込)」でした。
契約中の0.9%と、もっとも低かった0.48%では、金利に0.42ポイントの差がありました。ただし、診断結果を見るときには注意したい点もあります。
診断結果はあくまで候補のため、実際の適用金利や諸費用、審査結果などを確認したうえで比較することが大切です。
ぴよまずは現在の住宅ローンと比較できる候補を知るきっかけとして活用できますよ。
\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック
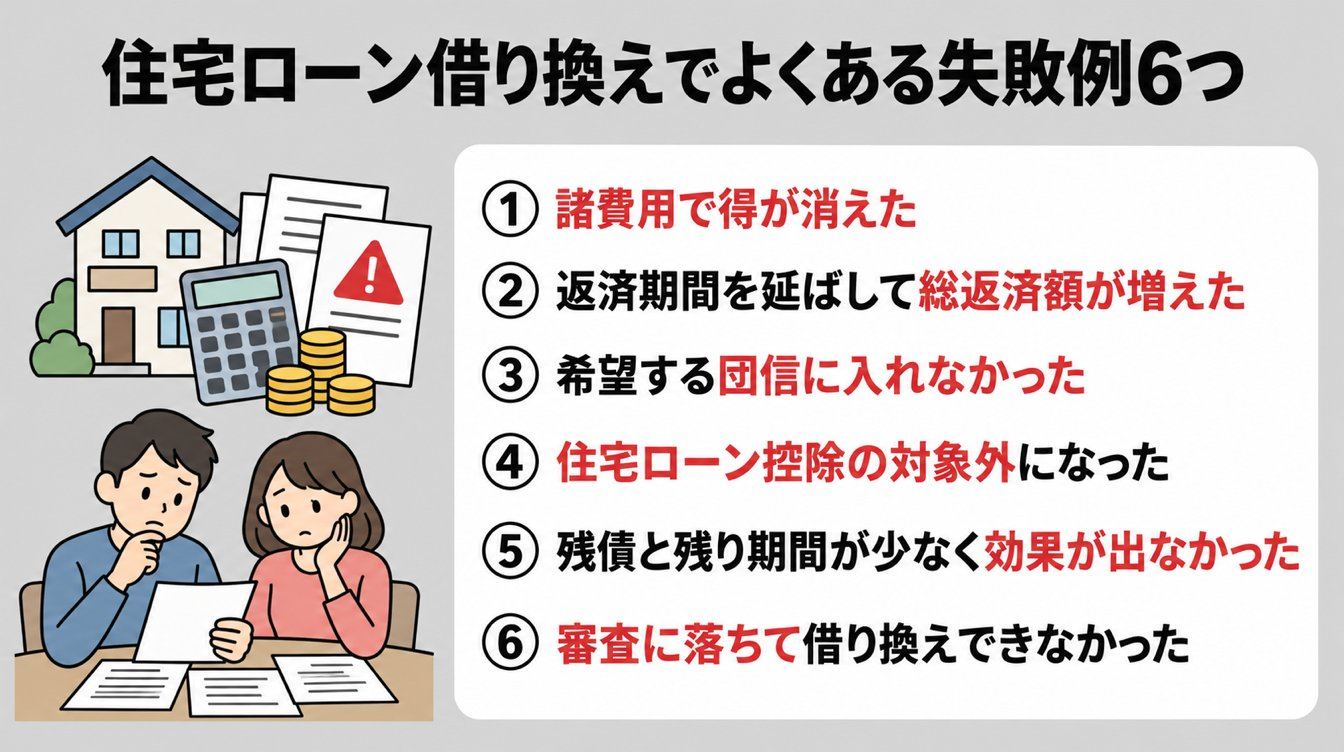
住宅ローンの借り換えでは、金利だけでなく諸費用や返済期間など、確認しておきたいポイントがあります。
金利が下がっても、条件によっては思ったほどメリットが出なかったり、借り換え前より不利になったりするケースもあります。
借り換えでよくある失敗例は、次の6つです。
借り換えには諸費用がかかるため、金利が下がっても思ったほどメリットが出ないことがあります。
主な諸費用は、事務手数料・保証料・登記費用・印紙代などです。
実際にモゲチェック
【事務手数料の目安】
たとえば、3,000万円を借り換える場合は、以下の手数料がかかります。
3,000万円 × 2.2% = 66万円
さらに、登記費用や印紙代などがかかる場合もあります。
金利が下がっても諸費用が大きければ、借り換えによるメリットが小さくなる可能性があります。
毎月の返済額を下げるために返済期間を延ばすと、金利が下がっても総返済額が増えることがあります。
借り換えでは、「毎月の返済額」と「総返済額」の両方を確認することが大切です。返済期間を延ばせば毎月の負担を抑えられる可能性がありますが、その分利息を支払う期間も長くなります。
| 比較項目 | 期間を変えない | 期間を延ばす |
|---|---|---|
| 毎月の返済額 | 金利差によって変わる | 下がる可能性がある |
| 総返済額 | 金利と諸費用を含めて確認 | 増える場合がある |
| 確認すること | 同じ残り期間で比較する | 延長後の完済時期も確認する |
なお、借り換え時に返済期間を延ばせるかどうかは金融機関によって異なります。三菱UFJ銀行では、借入期間の上限を現在のローンの残存期間などで定めています。
むつごろー毎月の返済額が下がるかだけでなく、完済までにいくら支払うのかも確認しておきましょう。
借り換えでは団信も新たに加入手続きをするため、保障内容が変わったり、希望する団信に加入できなかったりすることがあります。
団信は、契約者に万一のことがあったときに、保険金で住宅ローンの残高が返済される仕組みです。借り換えでは現在の団信が終了し、新しい金融機関で加入手続きを行います。
このとき、健康状態が契約時から変わっていると、希望する団信に加入できない可能性があります。団信への加入が融資条件となっている場合は、借り換えにも影響します。
一方で、がん団信や三大疾病保障など、借り換えによって保障を手厚くできるケースもあります。
借り換え後も一定の要件を満たせば住宅ローン控除を継続できますが、借り換え方によっては対象外になることがあります。
国税庁によると、借り換え後も住宅ローン控除を受けるには、主に次の要件を満たす必要があります。
特に注意したいのが、返済期間と借り換え額です。
【住宅ローン控除の注意点】
適用される控除率や控除期間などは、入居時期や住宅の条件によって異なります。判断に迷う場合は、税務署や税理士などに確認しましょう。
借り換えや繰上返済をする前に、控除の対象となる残高・返済期間・残りの控除期間を確認する。
残債が少ない場合や残り期間が短い場合は、諸費用を含めると借り換えの効果が出にくいことがあります。
金利が下がっても、残債や残り期間が少なければ、今後減らせる利息も限られます。そのため、金利差だけを見て借り換えを判断するのはおすすめできません。
借り換え前後を比較するときは、次の項目を確認しましょう。
これらを同じ時点・条件で比較することが大切です。金融機関のシミュレーターなどを使うと、自分の条件に合わせて確認できます。
現在の残高・残り期間・適用金利を確認し、諸費用を含む今後の総支払額を比較する。
借り換えではあらためて審査が行われ、承認されなければ借り換えはできません。
審査基準は金融機関によって異なります。新規借入時から年齢や収入、勤続年数、ほかの借入状況などが変わっていれば、希望する条件で借り換えられない場合があります。
ただし、審査基準は金融機関によって異なり、詳細は公表されていません。当てはまる項目がある場合は、申し込む前に今の状況を整理しておきましょう。
また、仮審査に通っても、本審査で承認されるとは限りません。実際に仮審査に通ったあと、本審査で落ちた体験談は以下の記事で紹介しています。
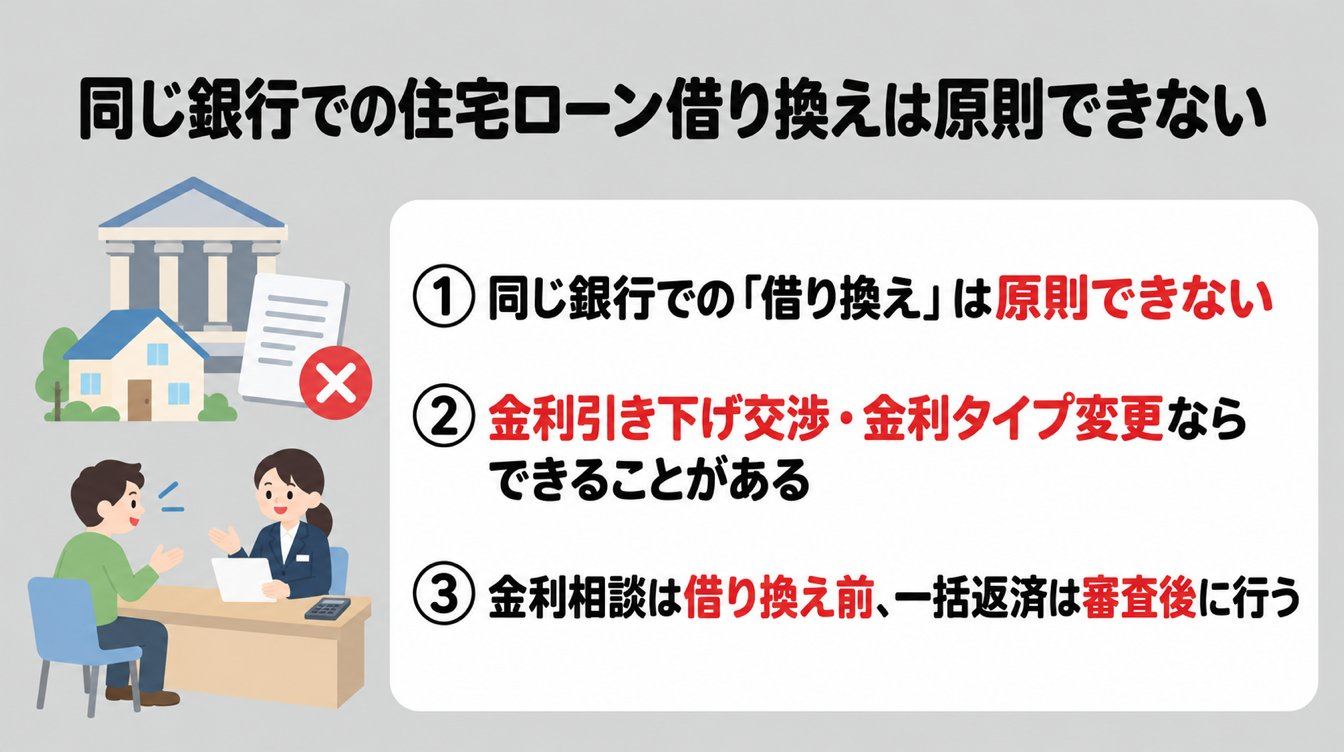
同じ銀行で住宅ローンを借り換えることは原則できません。
ただし、現在の銀行に金利引き下げの相談をしたり、金利タイプを変更したりできる場合があります。他行へ借り換える前に、現在の銀行で対応できることがないか確認してみましょう。
借り換えは「別の銀行で新しく借りて、今の銀行に一括返済する」仕組みなので、同じ銀行では原則できません。
大手銀行のFAQでも、同行から同行への住宅ローンの借り換えはできないと説明されています。
ただし、今の銀行のまま金利を下げたり、金利タイプを変更したりできる場合があります。
借り換えをしなくても、現在の銀行に金利引き下げを相談できる場合があります。
金利を引き下げてもらえるかどうかは、金融機関の判断です。他行の金利や借り換え診断の結果があれば、現在の条件と比較しながら相談できます。
変動金利から固定金利へ変更するなど、同じ金融機関内で金利タイプを変更できる商品もあります。ただし、変更手数料や適用金利などの条件は金融機関によって異なります。
私もモゲチェック
提案されたのは、「金利を0.1%引き下げる代わりに、別の契約を追加する」という条件でした。条件まで含めて考えると、私にはメリットが少ないと判断して見送りました。
また、わが家は二世帯住宅のローンで、借り換えのやりとりが一般的な住宅ローンより煩雑だったため、現在はいったん借り換えを保留にしています。
借り換えを決める前に、現在の銀行で金利の引き下げや金利タイプの変更ができないか確認してみるのも選択肢です。
現在の銀行への金利相談と、一括返済の手続きでは、連絡するタイミングが異なります。
金利の引き下げ相談は、借り換えを決める前でも可能です。一方、一括返済は、借り換え先の審査や手続きの流れを確認してから進めます。
私は借り換えの本審査まで進んでいないため、一括返済を申し出た際に、現在の銀行から金利の引き下げなどを提案される「引き止め」は経験していません。
ただし、金利を相談した段階で条件つきの0.1%引き下げを提案されました。
現在の銀行から金利の引き下げなどを提案された場合は、借り換え先の条件と比較して判断しましょう。
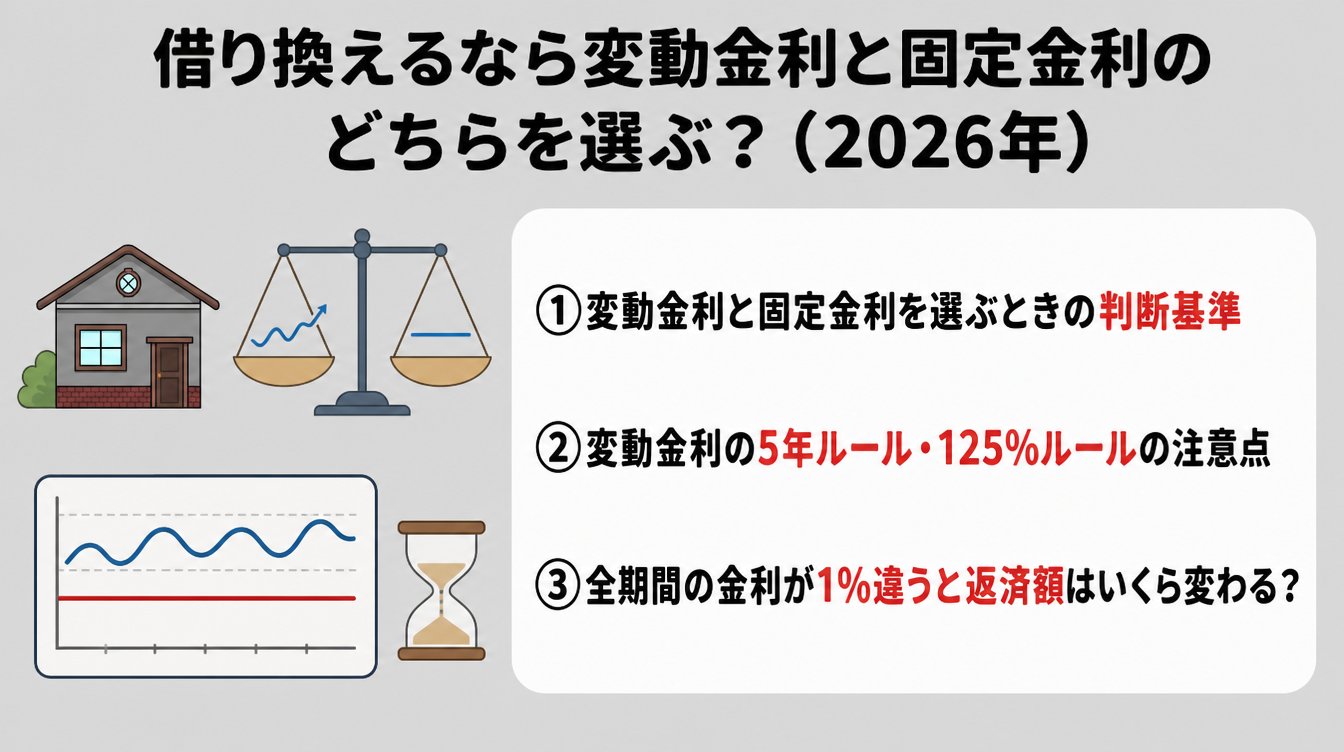
変動金利と固定金利は、金利の低さだけでなく、金利上昇時の返済額を家計で負担できるかも考えて選ぶことが大切です。
現在の金利だけでなく、返済額が増えた場合の家計や、教育費・住宅修繕費など今後の支出も踏まえて検討しましょう。金利や商品条件は変わるため、借り換えを検討する時点で金融機関の公式サイトを確認してください。
日銀の利上げと住宅ローン金利の関係については、日銀の利上げと住宅ローン金利の記事で詳しく解説しています。
変動金利と固定金利を選ぶときは、返済負担率だけでなく、金利上昇後の返済額や手元資金、完済時期まで確認します。
フラット35では、年収に占める年間返済額の割合である「総返済負担率」を、年収400万円未満は30%以下、400万円以上は35%以下としています。
ただし、これは融資を受けるための基準であり、「無理なく返せる目安」ではありません。「手取りの◯%以下なら変動金利でも安心」といった一律の目安はなく、家族構成や今後の支出によって無理なく返済できる金額は異なります。
そのため、変動金利を選ぶ場合は、現在の返済負担率だけでなく、金利が上がった場合にも家計を維持できるかを確認することが大切です。
| 判断軸 | 変動金利を検討しやすい人 | 固定金利を検討しやすい人 |
|---|---|---|
| 家計の余裕 | 教育費や生活費を圧迫せず返済できる | 返済額の増加で家計に影響が出やすい |
| 金利上昇への余力 | 返済額の増加に対応できる | 返済額の増加を避けたい |
| 完済時期 | 返済中の収入を見通しやすい | 退職後も返済が続く |
| 考え方 | 金利変動に対応できる | 返済額を固定したい |
住宅金融支援機構の2025年の調査では、借り換え後の金利タイプは、変動型57.9%・固定期間選択型35.4%・全期間固定型6.8%でした。
変動型へ借り換えた理由では「金利が低くなるから」が42.4%で最多です。一方、固定期間選択型・全期間固定型では、「今後の金利上昇や返済額の増加が不安になったから」が最多でした。
ただし、多く選ばれている金利タイプが、自分の家計にも合うとは限りません。
むつごろー教育費や住宅の修繕費、老後資金など、今後必要になるお金を確保できるかも含めて検討しましょう。
変動金利を選ぶ場合は、現在の残高と残り期間をもとに、金利が上昇した場合の返済額もシミュレーションしておくと判断しやすくなります。
5年ルール・125%ルールは返済額の急増を抑える仕組みですが、金利上昇による負担そのものがなくなるわけではありません。
このルールは、変動金利の元利均等返済で採用されている場合があります。すべての住宅ローンに共通するものではありません。
たとえば、毎月8万円を返済している場合、見直し後の返済額は最大10万円です。ただし、毎月の返済額が変わらなくても、返済の中身は変わります。
| 状況 | 毎月の返済額 | 起こること |
|---|---|---|
| 金利上昇前 | 8万円 | 元金と利息を返済 |
| 金利上昇後 | 8万円のまま | 利息が増え、元金が減りにくくなる |
| 返済額の見直し後 | 上限10万円 | 未払利息が残る場合がある |
未払利息は、その後に金利が下がったり、返済額が増えたりすることで解消される場合もあります。一方、解消されなければ返済終了時まで残る可能性もあるため注意が必要です。
また、5年ルール・125%ルールの有無は、金融機関や返済方法によって異なります。たとえば三菱UFJ銀行では、変動金利の元利均等返済には適用されますが、元金均等返済には適用されません。
借り換えを検討するときは、金利だけでなく、返済額の見直し方法も商品説明書などで確認しておきましょう。毎月の返済額が変わっていなくても、元金がどのくらい減っているか確認することが大切です。
借入3,000万円・35年では、全期間の金利が1%違うと、毎月の返済額に約1万5,000円の差が出るケースがあります。
以下は、「借入3,000万円・返済期間35年・元利均等返済・ボーナス返済なし・金利は全期間一定」の条件で試算した一例です。
| 金利 | 毎月返済額 | 総返済額 | 利息の合計 |
|---|---|---|---|
| 0.5% | 77,876円 | 3,271万円 | 271万円 |
| 1.0% | 84,686円 | 3,557万円 | 557万円 |
| 1.5% | 91,855円 | 3,858万円 | 858万円 |
| 2.0% | 99,379円 | 4,174万円 | 1,174万円 |
【金利が1%違う場合の差】
上の表は、借入当初から完済まで同じ金利が続く前提です。
返済途中で金利が上がった場合は、現在の残高や残り期間、返済額の見直しルールによって結果が変わります。そのため、金利が1%上がったら、今の返済額が約1万5,000円増えるという意味ではありません。
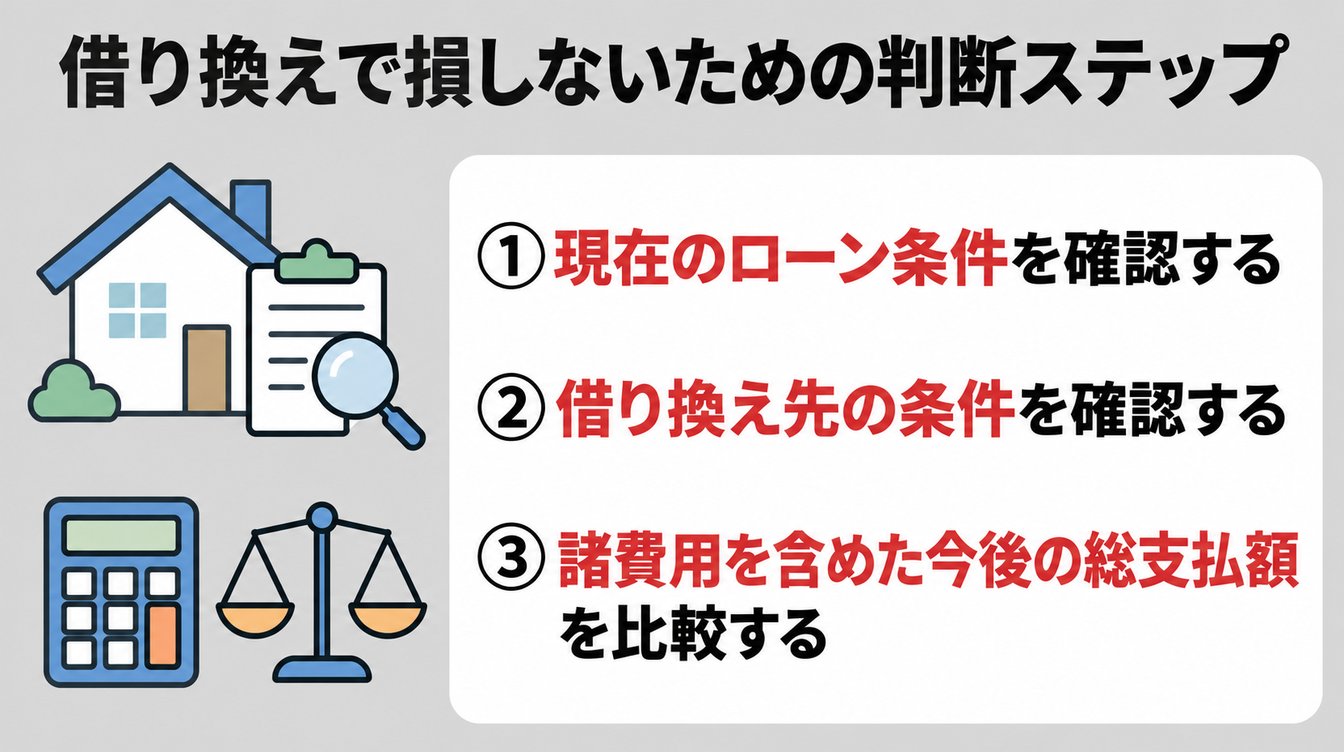
借り換えを判断するときは、「現在の条件を確認する→借り換え先を探す→総支払額を比較する」の順に進めます。
借り換えだけでなく、現在のまま返す場合や繰上返済をする場合も比較すると、自分に合う方法を選びやすくなります。
最初に、現在のローンの金利・残高・残り期間・毎月の返済額を確認します。
返済予定表や金融機関の会員ページなどで、次の項目を確認しましょう。
あわせて、今後返済に回せる金額も確認しておきましょう。
条件を確認したら、現在のまま返す・借り換える・一部繰上返済をするという3つの方法を比べます。
繰上返済や借り換えの諸費用に手元資金を使いすぎると、教育費や住宅の修繕費、老後資金が不足する可能性があります。今後必要になるお金を残したうえで、返済に回せる金額を考えることが大切です。
ぴよ住宅金融支援機構のシミュレーションでは、将来のライフイベントを含む資金計画も確認できます。
頭金や貯蓄の考え方は、家を建てるのに必要な貯金額の記事で解説しています。
現在の金利が高いかどうかを判断するために、ほかの金融機関の条件を確認します。
私もモゲチェック
| 診断結果 | 1位 | 5位 |
|---|---|---|
| 金利 | 0.48% | 0.64% |
| 毎月返済額 | 80,534円 | 82,575円 |
| 総返済額 | 3,108万円 | ※記録なし |
| 事務手数料 | 借入額×2.2%(税込) | 借入額×2.2%(税込) |
※2025年12月のモゲチェック診断画面に表示された結果です。実際の適用金利や借入条件は、審査結果などによって異なります。
契約中の0.9%に対して、診断では0.48%〜0.64%の候補が表示され、ほかの金融機関と金利差があることを初めて確認できました。
ただし、診断結果に表示された金融機関だけが、借り換え先のすべてではありません。診断では、地元の地方銀行は候補に表示されませんでした。
借り換え先を探すときは、診断サービスだけでなく、現在の銀行や地域の金融機関も含めて、次の条件を確認しましょう。
借り換えで得するかどうかは、金利だけでなく、諸費用を含めた今後の総支払額で判断します。
比較するときは、同じ基準日時点の残高と残り期間を使うことが大切です。
わが家の契約当初は「3,000万円・35年・0.9%」でしたが、モゲチェック
| 比較項目 | 現在のローン | 借り換え案 |
|---|---|---|
| 基準日 | 同じ日にそろえる | 同じ日にそろえる |
| 残高・残り期間 | 現在の残高と残り期間 | 同じ残高・期間を基本に試算 |
| 今後の支払額 | 今後支払う元利金 | 借り換え後の元利金 |
| 新たにかかる費用 | 原則なし | 事務手数料・登記費用など |
| その他 | 現在の団信・住宅ローン控除 | 団信・住宅ローン控除への影響 |
もう1つ確認したいのが、借り換えにかかる諸費用を、毎月の返済額の差で回収するまでの期間です。
簡易的な目安として、次の計算で確認できます。
諸費用 ÷ 毎月の返済額の差 ÷ 12 = 回収までの年数
たとえば、諸費用が76万円、借り換えによって毎月の返済額が5,000円下がる場合は、以下の結果になります。
76万円 ÷ 5,000円 ÷ 12 ≒ 12.7年
この場合、単純計算では諸費用を毎月の返済額の差で回収するまでに約12年8か月かかります。
ただし、この計算はあくまで簡易的な目安です。返済期間や金利条件が変わる場合や、毎月の返済額の差が一定でない場合は、この計算だけで借り換えのメリットを判断できません。
むつごろー最終的には、諸費用を含めた今後の総支払額で比較しましょう。
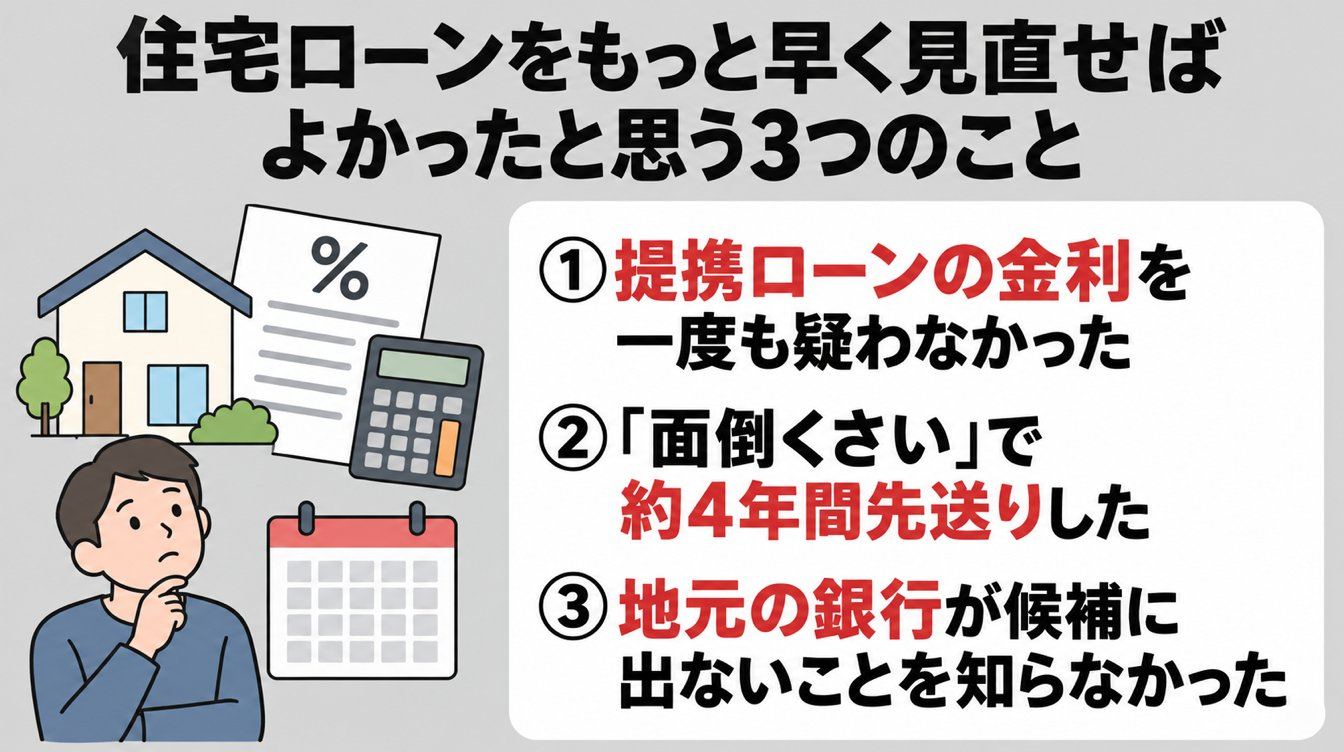
住宅ローンを振り返って、もっと早く確認しておけばよかったと感じたことは3つあります。
ここでは、実際に住宅ローンを見直して感じたことを紹介します。
一番の後悔は、提携ローンなら条件も悪くないだろうと思い、他行と比較しなかったことです。
私が利用したハウスメーカーの提携ローンは、書類のやりとりを担当さんが間に入ってくれたため、手続きは楽でした。
提携ローンには、手続きしやすいというメリットがあります。ただし、提携しているからといって、自分にとって最も合う条件とは限りません。
むつごろー「提携しているから大丈夫」と思い込まず、契約前に他行とも比較しておけばよかったと感じています。
2つ目の後悔は、契約から診断まで約4年間、住宅ローンを見直さなかったことです。
先送りした理由を振り返ると、3つあります。
二世帯住宅のローンは関係者や書類が多く、借り換えのやりとりが煩雑だったことも、先送りした理由の1つです。
ただ、実際に借り換えるかどうかを決める前に、診断で候補や金利を確認することはできました。
診断したうえで「今は借り換えない」と判断することもできます。
むつごろーまずは現在の住宅ローンと、借り換え先の候補を比較してみることが大切です。
3つ目の後悔は、診断サービスだけですべての金融機関を比較できると思っていたことです。
実際に診断したところ、地元の地方銀行は候補に表示されませんでした。
そのため、診断結果だけですべての選択肢を比較できるわけではありません。地元の銀行など、表示されなかった金融機関の条件は別に確認する必要があります。
診断サービスは、借り換え先の候補や金利をまとめて確認するのに便利です。ただし、表示された候補だけで判断せず、必要に応じてほかの金融機関の条件も確認しましょう。
住宅ローンの借り換えについてよくある質問をまとめました。
この記事では、住宅ローンを約4年間見直さなかった私の体験をもとに、借り換えでよくある失敗例や判断のポイントを解説しました。
私は0.9%の住宅ローンを約4年間見直さず、2025年12月にモゲチェック
これは診断上の試算であり、確定した損失ではありません。それでも、もっと早く現在の条件を確認し、ほかの金融機関と比較しておけばよかったと感じています。
借り換えるかどうかは、条件を比較したうえで判断できます。まずは現在の金利や残高、残り期間を確認するところから始めてみてください。
むつごろー本記事が、住宅ローンを見直すきっかけになればうれしいです!
\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック