<景品表示法に基づく表記> 本サイトには広告が含まれている場合があります
このサイトのページには「アフィリエイト広告」を掲載している場合があります。消費者庁が問題としている「誇大な広告や表現」とならないよう配慮してコンテンツ制作をしておりますのでご安心ください。
こんな悩みを抱えていませんか?
モゲチェックは、住宅ローンをネットでまとめて比べられる無料のサービスです。
【PR】モゲチェック
結論からいうと、モゲチェックのデメリットは「手続きは自分でする」「本審査は別に必要」など5つです。ただし、私が2025年12月に借り換え診断を使ったときは、入力は約10分で、営業電話は来ませんでした。
なお、診断結果はあくまで目安です。実際の金利や返済額は、銀行の審査を受けてから決まります。
この記事では、住宅ローン比較サービスモゲチェック
 むつごろー
私は2022年に二世帯住宅を建て、2025年12月にモゲチェックで借り換え診断をしました。そのときの画面もあわせて紹介します!
モゲチェックを使うか迷っている方は、ぜひ参考にしてください。
\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック
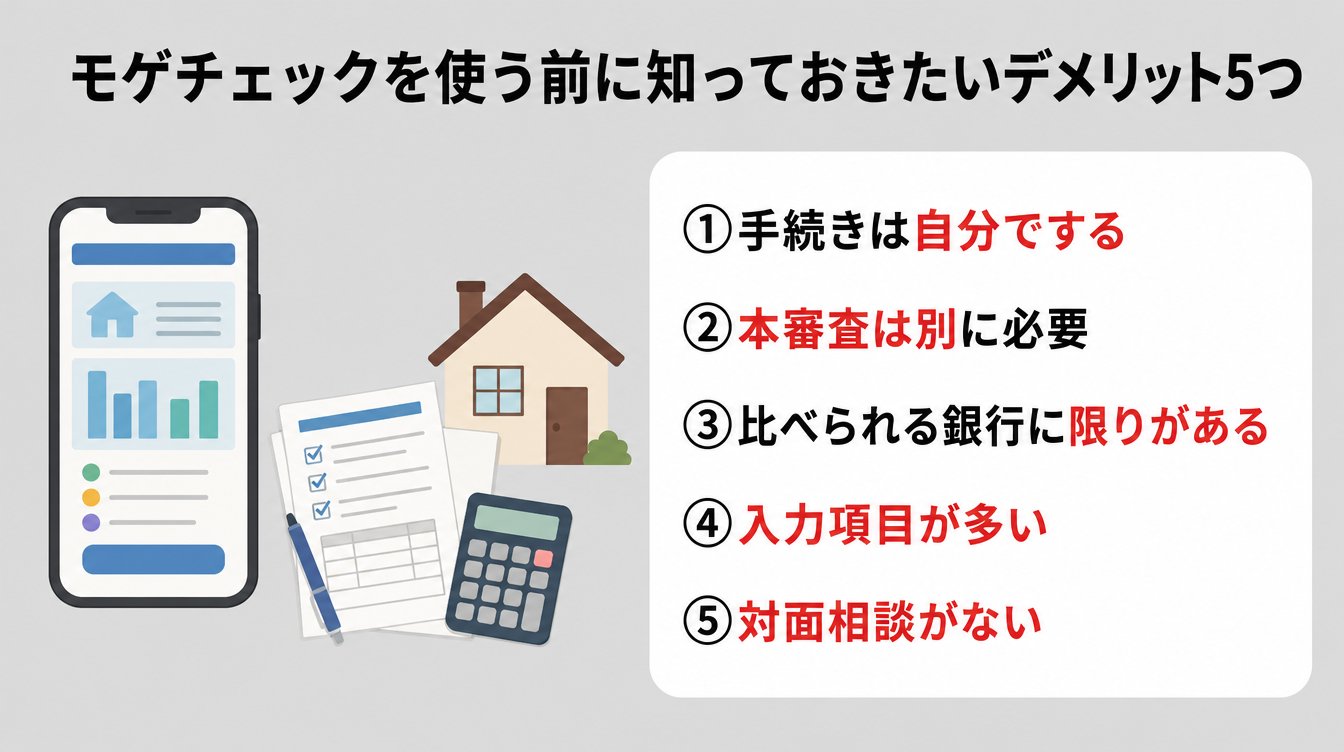
モゲチェックのデメリットは、手続きは自分でする・本審査は別に必要・比べられる銀行に限りがある・入力が多い・対面相談がない、の5つです。
どれも、使う前に知っておけば準備や使い方で補える内容です。ここでは、私の診断結果とあわせて、デメリットごとの対策を確認していきましょう。
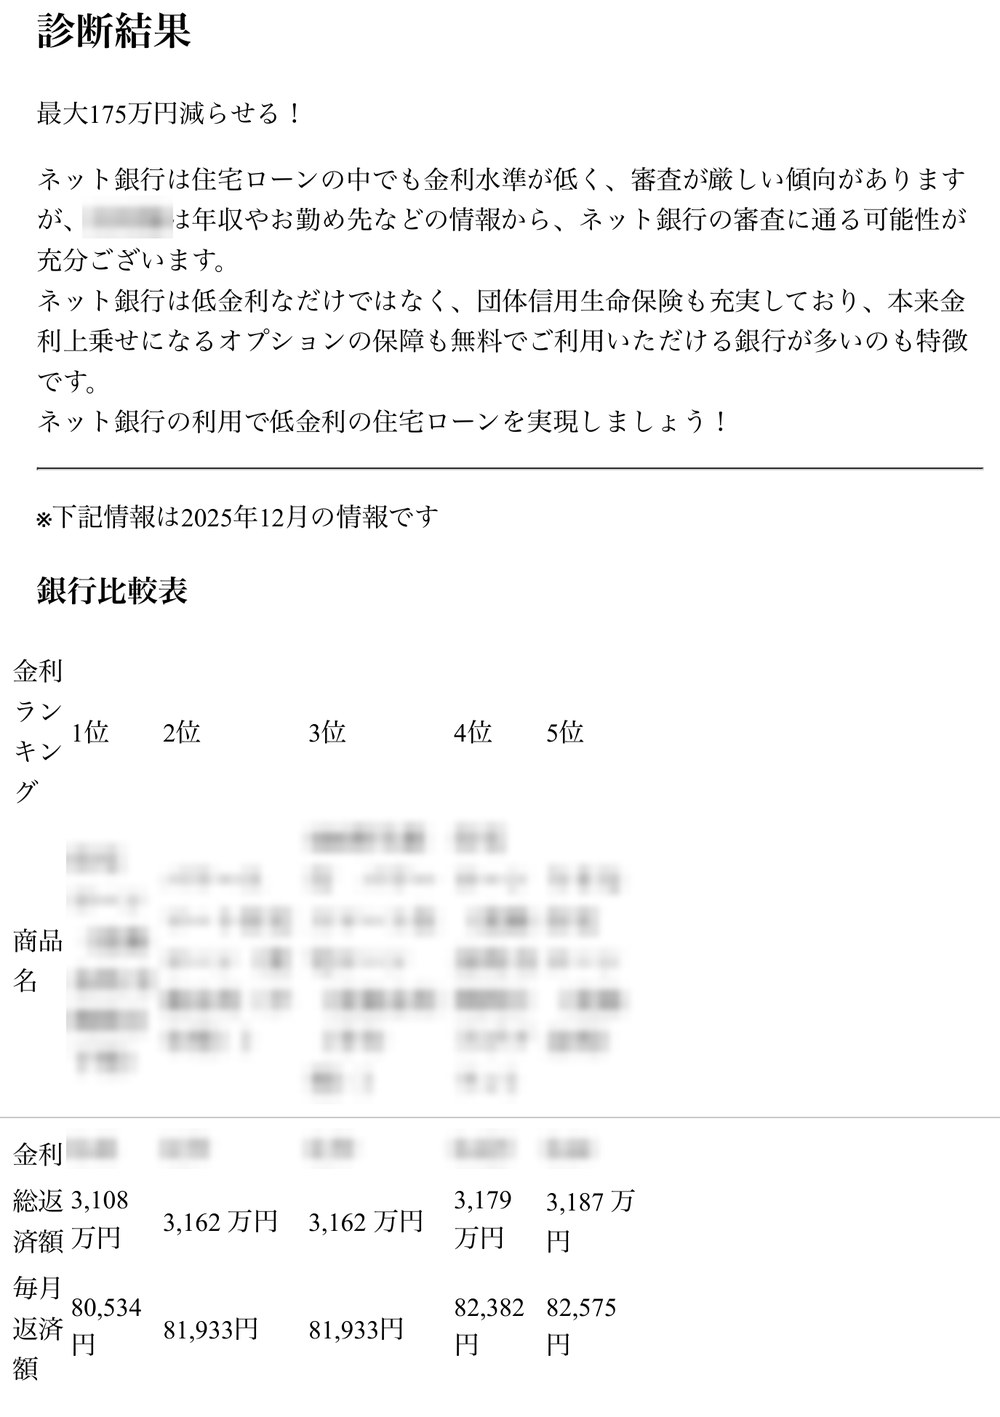
2025年12月に借り換え診断をしたところ、結果画面の見出しには「最大175万円減らせる!」と表示されました。
これは診断画面に表示された削減見込み額で、借り換えて実際に減った金額ではありません。
提案は5つの銀行を並べた比較表で、どの銀行も事務手数料は「借入金額×2.20%(税込)」と表示されていました。借り換えにかかる費用も含めて比べる必要がある点は、覚えておきたいところです。
診断のあと、私はネット銀行の1社に事前審査まで申し込みました。生活費のメイン口座と同じ銀行に、住宅ローンもまとめたかったためです。
ただし、借り換えまでは進めず、事前審査だけで終えています。私には二世帯住宅ならではの手続きが煩雑そうに感じられ、諸費用に対して得られる効果も小さいと判断しました。
当時は変動金利が低い時期で、私の場合は借り換えによる効果が薄いと感じたためです。
 むつごろー
あわせて、今借りている銀行にも診断結果をもとに、電話で金利の引き下げを相談しました。条件が合わず、今の金利のまま返済しています。
 むつごろー
家を建てたときは住宅ローンを比べず、ハウスメーカーで案内されたローンにそのまま決めました。今思えば、契約前に一度比べておけばよかったと感じています。
▶自分の条件で診断してみる(モゲチェック公式サイト)
【PR】モゲチェック
モゲチェックは銀行を比べて提案するサービスで、申し込みや契約の手続きは自分でおこないます。
候補の銀行が提案されたあとも、次のような対応は自分で進めます。
源泉徴収票や住民票などは、申し込む銀行が決まる前からそろえておくと、事前審査にすぐ進めます。わからないことは「この銀行の事前審査に必要な書類は?」のように、具体的にチャットで聞くと答えが早く返ってきやすくなります。
 ぴよ
手続きは自分で進める前提で、書類だけは先に準備しておきたいですね!
診断で候補に出た銀行でも、本審査に通るとは限りません。
住宅ローンの審査では、モゲチェックに入力した情報のほかに、次のような点も見られます。
新規借り入れの診断では、モゲチェック独自の「融資承認確率」が表示されると公式FAQで案内されています。過去の審査結果のデータをもとにAIで作ったモデルで、審査の合否を約束するものではありません。
参考:モゲチェック よくある質問「融資承認確率とは何ですか?」
むつごろー私が使ったのは借り換え診断だけで、新規借り入れの診断は試していません。借り換え診断では確率の数字は出ず、「ネット銀行の審査に通る可能性が充分」という一言だけでした。
候補の銀行が決まったら、2〜3行に事前審査を出す流れで進めると、金利や条件を見比べやすくなります。
1行だけだと条件を比べにくいので、候補の中から2〜3行に申し込んでおくと、金利や条件を見比べられます。
事前審査に通っても、本審査で条件が変わる場合があります。最終的な金利や条件は、本審査の承認の内容で確認しましょう。
借りられる額と、無理なく返せる額は同じとは限りません。教育費や家の修繕費、急な出費に備える手元資金も残しておくと安心です。
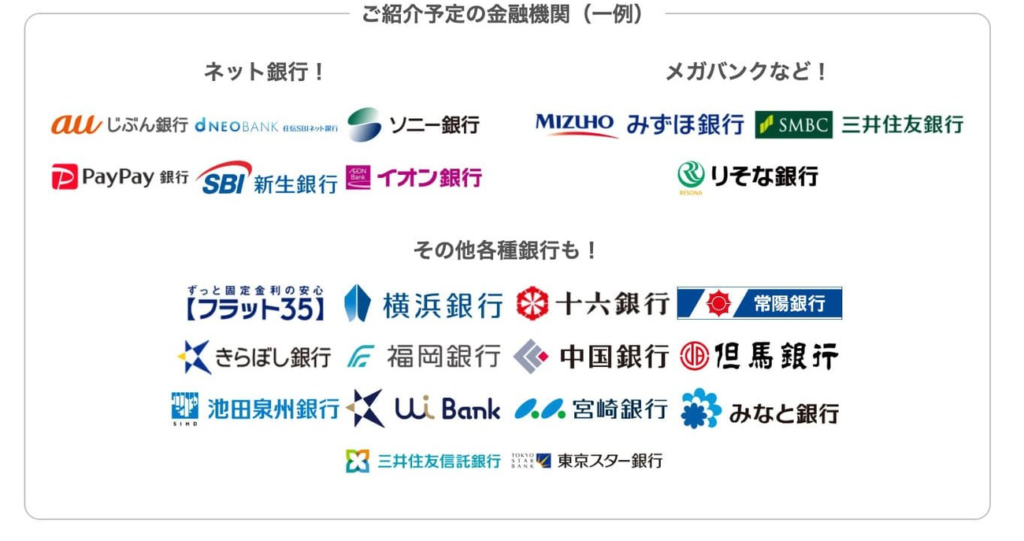
モゲチェックで比べられるのは、提携している金融機関の住宅ローンだけです。
公式サイトでは「約30の主要銀行を一括比較」と案内されています。PayPay銀行・SBI新生銀行・三菱UFJ銀行・auじぶん銀行・住信SBIネット銀行などが並ぶ一方で、地元の地銀や信用金庫は含まれていない場合があります。
 むつごろー
私の借り換え診断でも、地元の地銀は候補に出てきませんでした。
また、次のような場合は、診断結果が実態と合わないこともあります。
地元の銀行や信用金庫、勤務先の提携ローンも候補にしたい場合は、それぞれの窓口に直接聞いておくと、モゲチェックの結果と並べて比べられます。
私の借り換え診断では、入力にかかった時間は約10分でした。
より正確な診断を受けるために、次のような項目を入力します。
入力途中で「保存して次へ」を押せば中断も可能ですが、すべてを入力し終えるまで診断結果は表示されません。
源泉徴収票や物件の資料を手元に置いてから始めると、入力の途中で止まりにくくなります。
モゲチェックの相談はメッセージ(チャット)でのやりとりだけで、電話や対面での相談は受け付けていません。
むつごろー住宅ローンのような大きな決断は、やっぱり人と直接話しながら進めたいという方にとっては、不安に感じるポイントかもしれません。
一方で、チャットでの相談には次のメリットもあります。
人と直接話して決めたい方は、金融機関の窓口やFPの相談窓口と組み合わせて使う方法もあります。
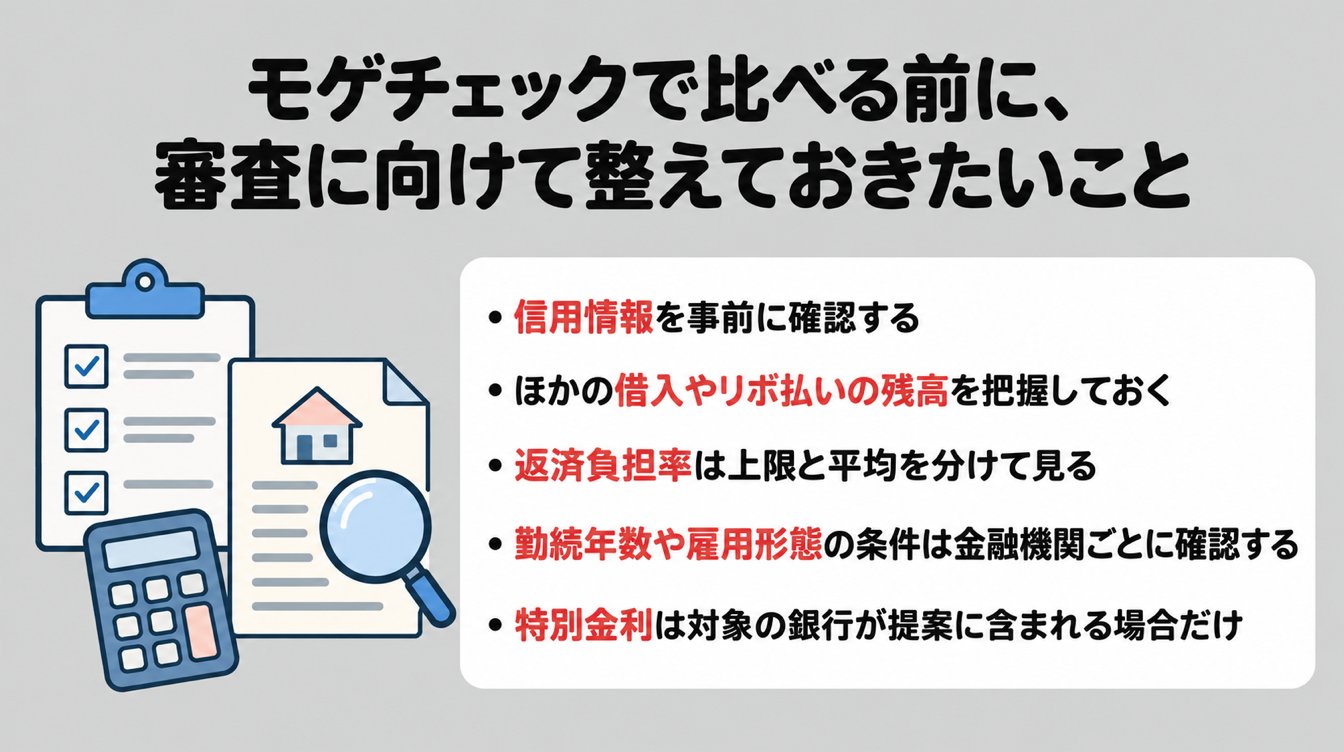
住宅ローンの審査基準は金融機関ごとに異なり、事前の準備だけで結果が決まるわけではありません。
そのうえで、申し込む前に自分で確認できることはあります。ここでは、事前に整えておきたい5つのポイントを確認していきましょう。
クレジットカードやローンの支払い状況は、信用情報機関で自分でも確認できます。
CICでは、契約内容や支払状況などの自分の信用情報を確認できる「情報開示」の制度を案内しています。心当たりのある延滞がないか、申し込む前に見ておくと安心です。
参考:CIC「情報開示とは」
マイカーローンやカードローン、リボ払い、スマホの分割払いも、審査では借入として見られる場合があります。
申し込む前に、残高と毎月の返済額を一覧にしておきましょう。モゲチェックの入力項目にも「現在のローン有無」があるため、入力もスムーズに進みます。
返済負担率は、年収に占める年間のローン返済額の割合です。審査で使われる上限と、実際に借りた人の平均は分けて見ておきましょう。
フラット35では、総返済負担率の基準を年収400万円未満は30%以下、400万円以上は35%以下としています。ほかの住宅ローンや自動車ローン、カードローンなどの返済も含めた割合です。
これは融資を受けるための基準で、無理なく返せる目安ではありません。
一方、国土交通省の「令和7年度住宅市場動向調査」では、注文住宅を建てた世帯の返済負担率は全国平均で18.1%でした。世帯年収に占める住宅ローンの年間返済額の割合です。
この数字はあくまで調査対象者の平均で、無理なく返済できる基準ではありません。
参考:国土交通省「令和7年度住宅市場動向調査の結果をとりまとめ」
 ほのか
FPとしての目安では、住宅ローンの返済は手取り年収の20〜25%程度に収めると、教育費や老後資金にも備えやすくなります。家族構成や貯蓄によって変わるので、家計全体で確認しましょう。
勤続年数や雇用形態をどう見るかは、金融機関によって異なります。
公式サイトの申込条件を見ると、年齢や前年度の年収の条件も銀行ごとに違います。
どちらの申込条件の一覧にも、勤続年数の記載はありません。ただし、審査で勤務先や勤続年数がどう見られるかは公表されていません。
転職して間もない方や自営業の方は、申し込む前に金融機関の窓口やモゲチェックのチャットで条件を確認しておくと安心です。
モゲチェックの特別金利は、提案結果に特別金利を使える銀行が含まれていた場合だけ案内されます。
使うには、診断の結果画面に表示される銀行専用リンクから申し込み、銀行ごとの手続きを済ませる必要があります。ランキングページや銀行の公式サイトから直接申し込んだ場合は対象外です。
ぴよ申し込む前に、信用情報と今の借入の残高だけでも確認しておきたいですね!
モゲチェックの評判と診断の流れについて詳しく知りたい方は、以下の記事をご覧ください。
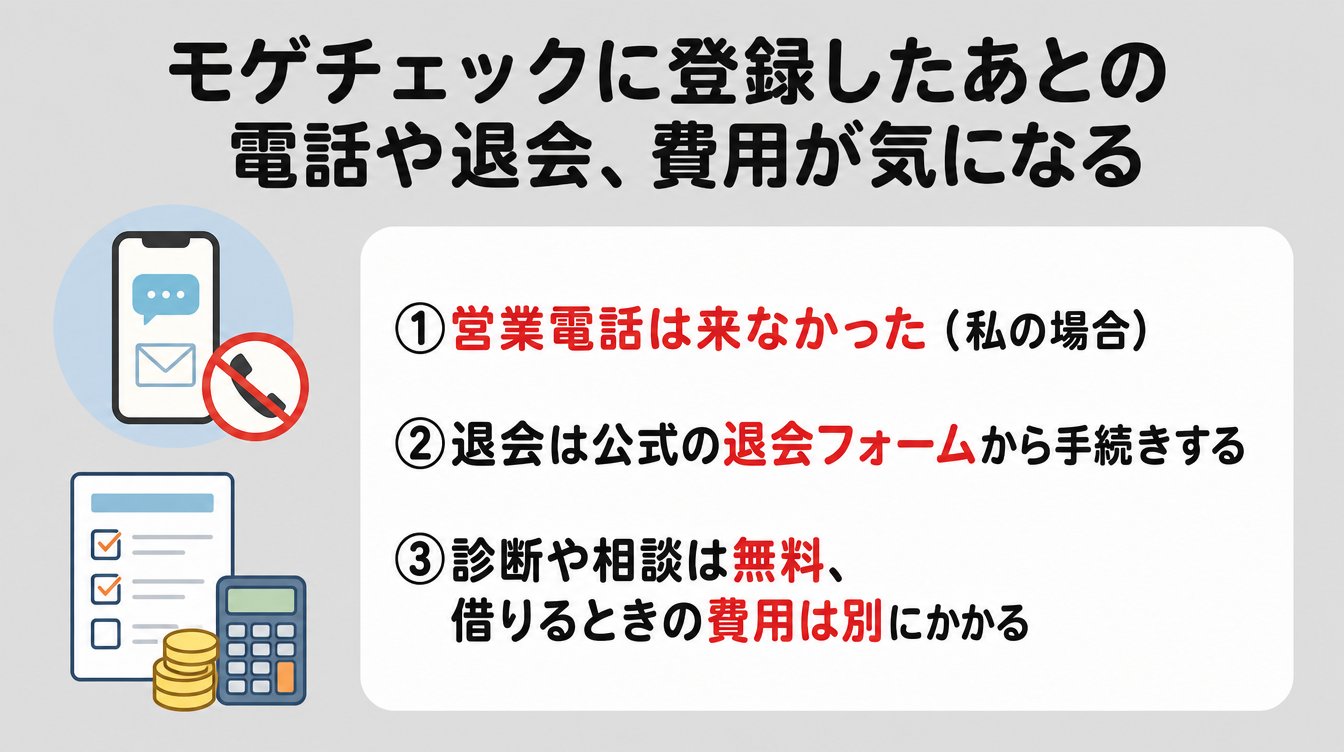
モゲチェックのやりとりはメッセージが中心で、退会も公式の手順で手続きできます。
一方で、銀行で借りるときの費用は別にかかります。ここでは、登録する前に気になりやすい3つの点を確認していきましょう。
私が2025年12月に借り換え診断をしたときは、営業電話はかかってきませんでした。
公式サイトでも、サービスはメッセージでのやりとりのみで、電話や対面での相談は受け付けていないと案内されています。
電話の代わりに、モゲチェックからのお知らせメールは週に数通届きました。
むつごろー電話が苦手な方でも、自分のペースで診断結果を確認できました!
モゲチェックの公式FAQでは、ユーザー登録の削除や退会は退会フォームから手続きするよう案内されています。
退会フォームはログインしてから開く形です。登録したメールアドレスとパスワードは、使い終わるまで控えておきましょう。
むつごろー私はメールの配信停止だけをして、退会はしていません。診断結果をあとで見返したい方は、配信停止だけにしておく方法もあります。
参考:モゲチェック よくある質問「ユーザー登録の削除、退会をしたいのですがどうしたらいいですか?」
モゲチェックの公式FAQでは、住宅ローンランキングや住宅ローン診断をはじめ、すべてのサービスを無料で使えると案内されています。
ただし、銀行で借りるときの事務手数料・保証料・登記費用などは別にかかります。私の診断画面でも、事務手数料は「借入金額×2.20%(税込)」と表示されていました。
借り換えを考えるときは、金利だけでなく、こうした費用を含めた今後の総支払額で比べましょう。
参考:モゲチェック よくある質問「モゲチェックの利用に手数料はかかりますか。」
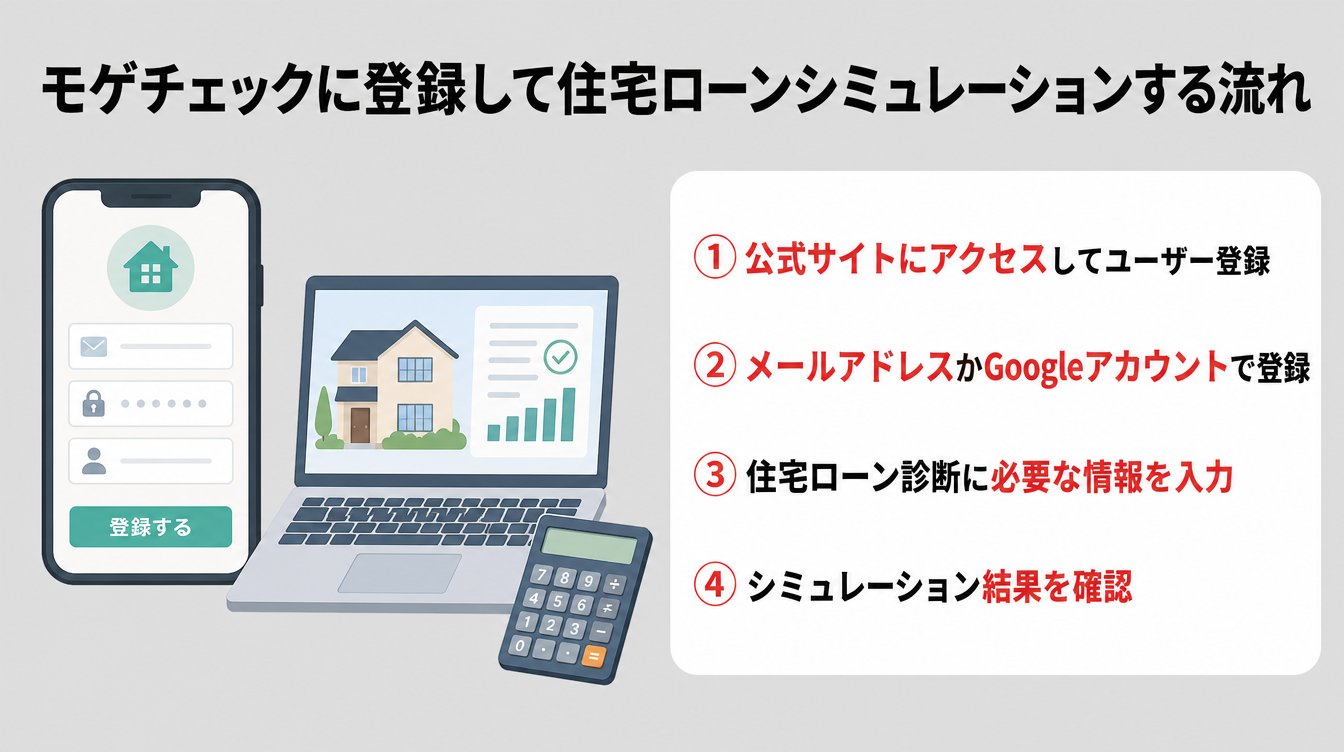
モゲチェックのシミュレーションは、スマホやパソコンから行うことができます。
ここでは、登録から診断結果の確認までの流れを3つのステップで紹介します。
まずはモゲチェックの公式サイトにアクセスし、「住宅ローン診断」のボタンをタップします。案内ページが開くので「今すぐ住宅ローン診断」に進み、メールアドレス・Googleアカウント・Appleアカウントのいずれかで無料ユーザー登録をおこないましょう(2026年10月時点の画面)。
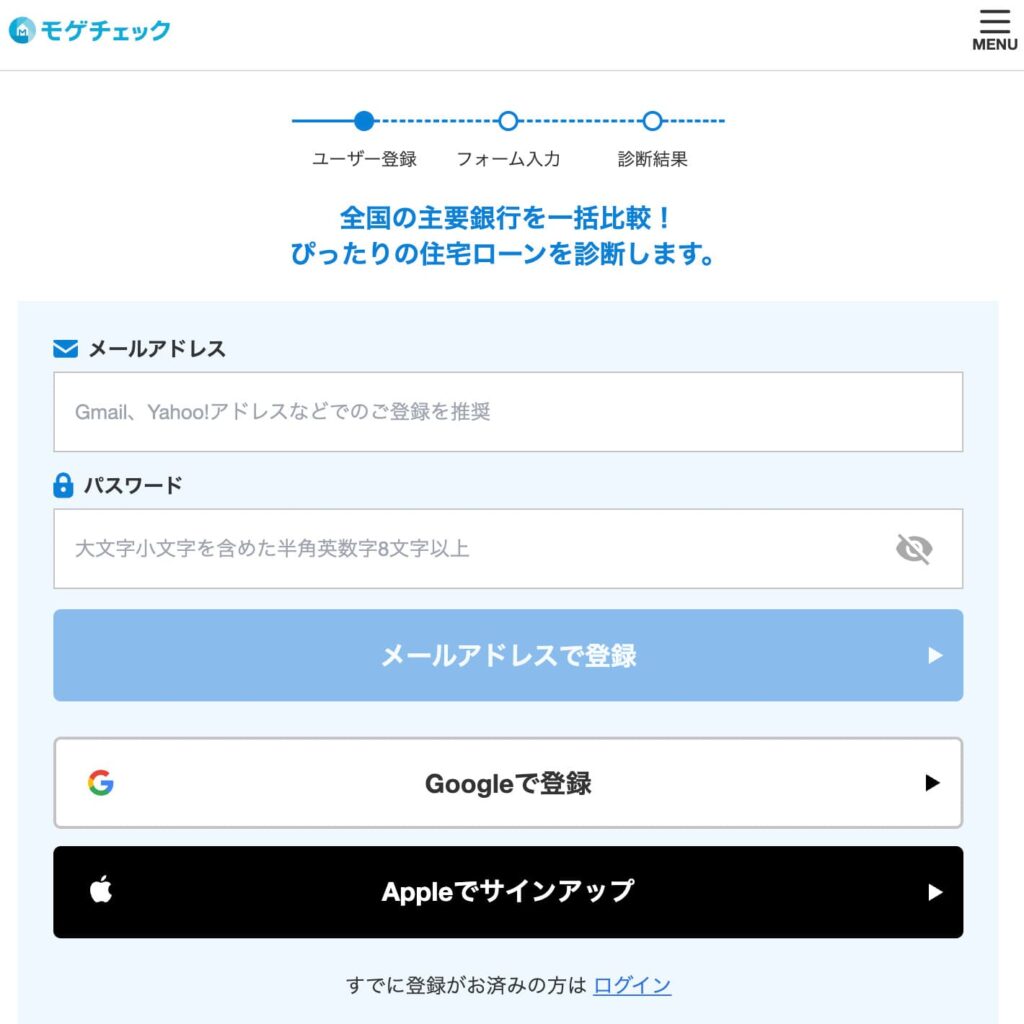
メールアドレスで登録する場合は、パスワード(大文字・小文字を含む半角英数字8文字以上)を設定し、届いた認証コードを入力すれば登録完了です。
登録が完了したら、年収・勤続年数・家族構成・購入予定の物件情報など、ローン審査に必要な情報を入力していきます。
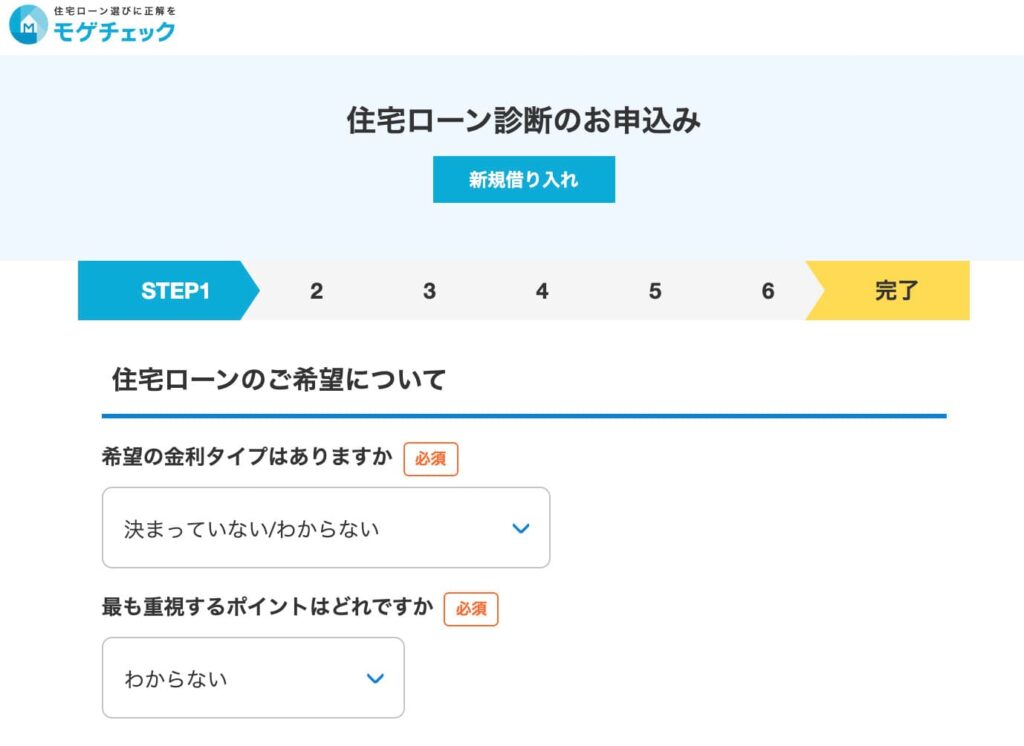
入力はSTEPごとに「保存して次へ」ボタンを押すことで自動保存されるので、途中で中断して後から再開することも可能です。
手元に源泉徴収票や物件資料があるとスムーズに進められるでしょう。
入力が完了すると、あなたにぴったりのおすすめ銀行が一覧で表示されます。
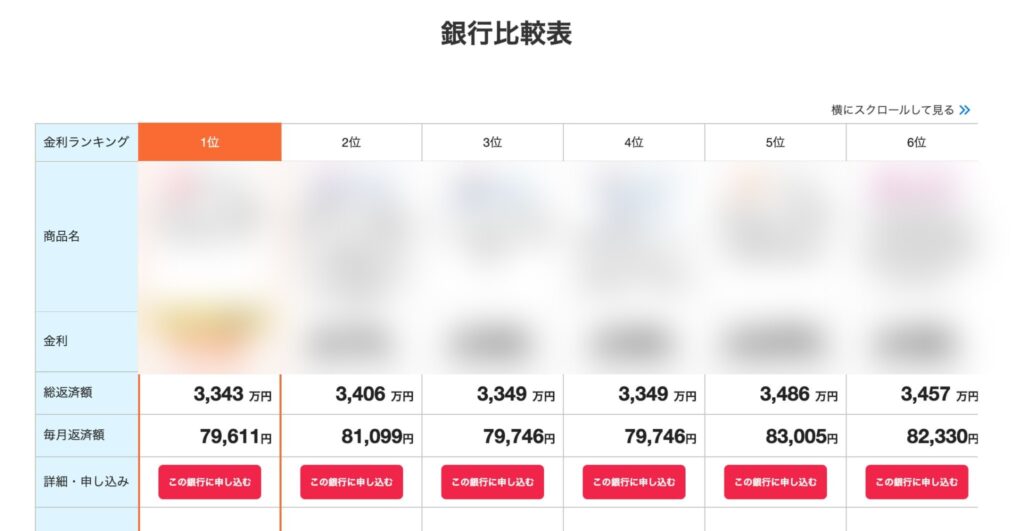
気になる銀行が見つかったら、そのまま事前審査の申し込みや、アドバイザーへのチャット相談に進むことができます。
「金利が低い銀行の審査も受けてみよう」「固定か変動か迷うから相談してみよう」など、次に何をするかを決めておくと進めやすくなります。
公式サイトを開いてからユーザー登録・情報入力・診断結果の確認までを、実際の画面で順番に見られます。音声付きなので、音が出せない場所ではミュートにしてご覧ください。
※動画は録画時点の画面です。項目や表示が変わっている場合があります。登録画面の入力内容はダミーです。診断結果の銀行名・金利はぼかしています。
\ これから住宅ローンを契約する人はこちら /
\ 借り換えを検討している人はこちら/
【PR】モゲチェック
ぴよまだ気になることがあるなぁ。
モゲチェックのデメリットについて、気になりやすい疑問をまとめました。
この記事では、モゲチェックのデメリット5つと、それぞれの対策を紹介しました。
私の借り換え診断は入力が約10分で、営業電話もありませんでした。自分の条件でどのくらいの差が出るのか、まずは診断で確認してみるのもひとつの方法です。
むつごろー診断結果は目安なので、気になる銀行があれば事前審査で確かめてみてください!
\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック