<景品表示法に基づく表記> 本サイトには広告が含まれている場合があります
このサイトのページには「アフィリエイト広告」を掲載している場合があります。消費者庁が問題としている「誇大な広告や表現」とならないよう配慮してコンテンツ制作をしておりますのでご安心ください。
 むつごろー
私は積水ハウスで完全分離型の二世帯住宅(延床71坪)を建て、2022年に入居して5年目です。住宅ローンは、2021年の契約時に変動金利0.9%・35年で3,000万円を借りました。
その0.9%は、2026年7〜12月分で1.55%まで上がっています。それでも、月々の返済額は返済開始から変わらず83,295円のままです。
結論からいうと、わが家の月々は2027年2月の返済額の見直しで96,668円(+13,373円)になる見込みです。
この記事では、銀行の通知書の数字と試算をもとに、金利上昇でわが家の月々がどう変わるかを実額で紹介します。変動金利で借りている方、これから借りる方は、ぜひ参考にしてください。
\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック
 むつごろー
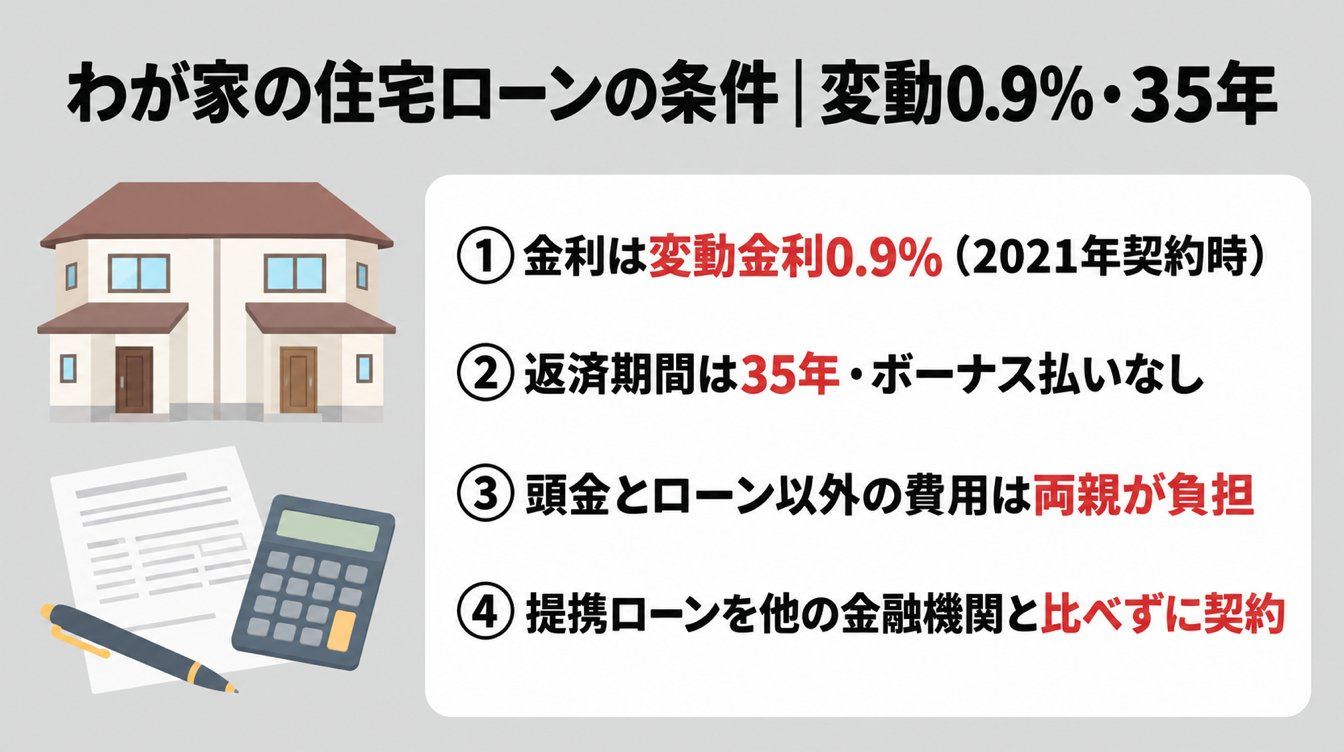
わが家の住宅ローンは、2021年に契約した変動金利0.9%・35年・3,000万円です。二世帯住宅のうち、私の名義で借りた分の金額です。
| 項目 | わが家の条件 |
|---|---|
| 建築工事費(契約時) | 7,177万円 (二世帯の合計) |
| 私の住宅ローン | 3,000万円・35年 |
| 頭金 | 約700万円 (両親が負担) |
| 金利(契約時) | 変動金利0.9% |
| 返済開始 | 2022年2月 |
| ボーナス払い | なし |
| 月々の返済額 | 83,295円 |
契約時の建築工事費7,177万円は、親世帯と子世帯を合わせた二世帯の合計です。頭金の約700万円とローン以外の費用は両親が負担してくれたので、私が返しているのは3,000万円のローンだけです。
当時は提携ローンを他の金融機関と比べずに契約しました。0.9%が35年間変わらない前提で計算すると、総返済額は約3,498万円です。
むつごろー契約したときは、金利が上がったときの月々までは計算していませんでした。
提携ローンを比べずに契約した経緯は、住宅ローン借り換えの失敗例の記事で詳しく紹介しています。
 むつごろー
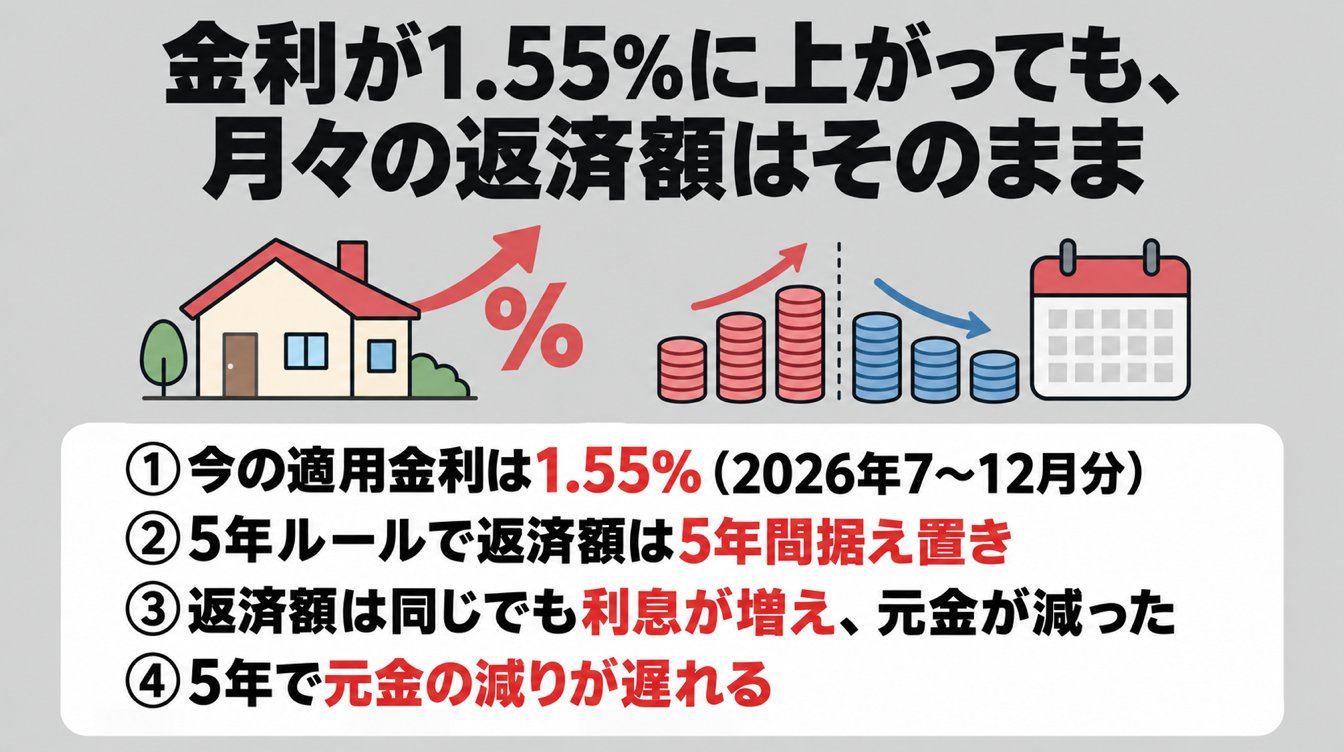
わが家の金利は0.9%から1.55%に上がりましたが、月々の返済額は83,295円のまま変わっていません。変動金利には、金利が変わっても返済額をすぐには変えない仕組みがある場合があるためです。
ただし、返済額が同じでも中身は変わっています。ここでは、今の金利と返済額の中身を確認していきましょう。
2026年7〜12月分の適用金利は1.55%です。銀行から届いた通知書に記載されていた金利です。
 むつごろー
わが家の変動金利は、年2回見直されます。契約時の0.9%から、見直しのたびに少しずつ上がってきました。
背景には、日本銀行の利上げがあります。日本銀行は2024年3月にマイナス金利を解除し、2026年9月には政策金利(無担保コールレート)を1.25%程度に引き上げました。2026年10月30日の会合では、1.25%程度に据え置いています。
参考:日本銀行「金融市場調節方針の変更について」(2026年9月18日)
参考:日本銀行「当面の金融政策運営について」(2026年10月30日)
 ぴよ
通知書が届いたら、金利の欄だけでも確認しておきたいですね!
日銀の利上げが住宅ローンにどう影響するかは、日銀の金利引き上げと住宅ローンの記事で詳しく紹介しています。
金利が上がっても月々が変わらないのは、5年ルールがあるためです。金利は半年ごとに見直されても、返済額は5年ごとにしか見直さない仕組みです。
むつごろーわが家は2022年2月に返済が始まったので、最初の見直しは61回目の2027年2月返済分です。それまでの5年間は、金利が上がっても月々は83,295円のままです。
月々は同じ83,295円でも、利息の割合が増えて、元金の減りが遅れています。2026年10月分の内訳を、0.9%のままだった場合と比べた試算です。
| 2026年10月分 | 0.9%の ままなら | 今 (1.55%) |
|---|---|---|
| 月々の返済額 | 83,295円 | 83,295円 |
| うち利息 | 19,893円 | 34,485円 |
| うち元金 | 63,402円 | 48,810円 |
※途中の金利の動きを推定して計算した試算です。銀行の実際の端数処理とは数円ずれることがあります。
同じ83,295円を払っていても、利息が約1万5,000円増え、その分だけ元金が減っていない計算です。返済額が変わらないので、通帳を見ているだけでは気づきにくい変化です。
 むつごろー
引き落とし額が同じなので、私も試算するまで中身の変化に気づいていませんでした。
最初の5年(60回)が終わる2027年1月時点で、ローン残高は0.9%のままより約24万円多く残る試算です。
| 2027年1月時点 | ローン残高(試算) |
|---|---|
| 0.9%のままなら | 約2,627万円 |
| わが家 (金利上昇あり) | 約2,651万円 |
返済額は据え置きでも、金利が上がった分は「利息が増えて元金が減らない」形で表れています。この残高の差が、2027年2月の返済額アップにつながります。
 むつごろー
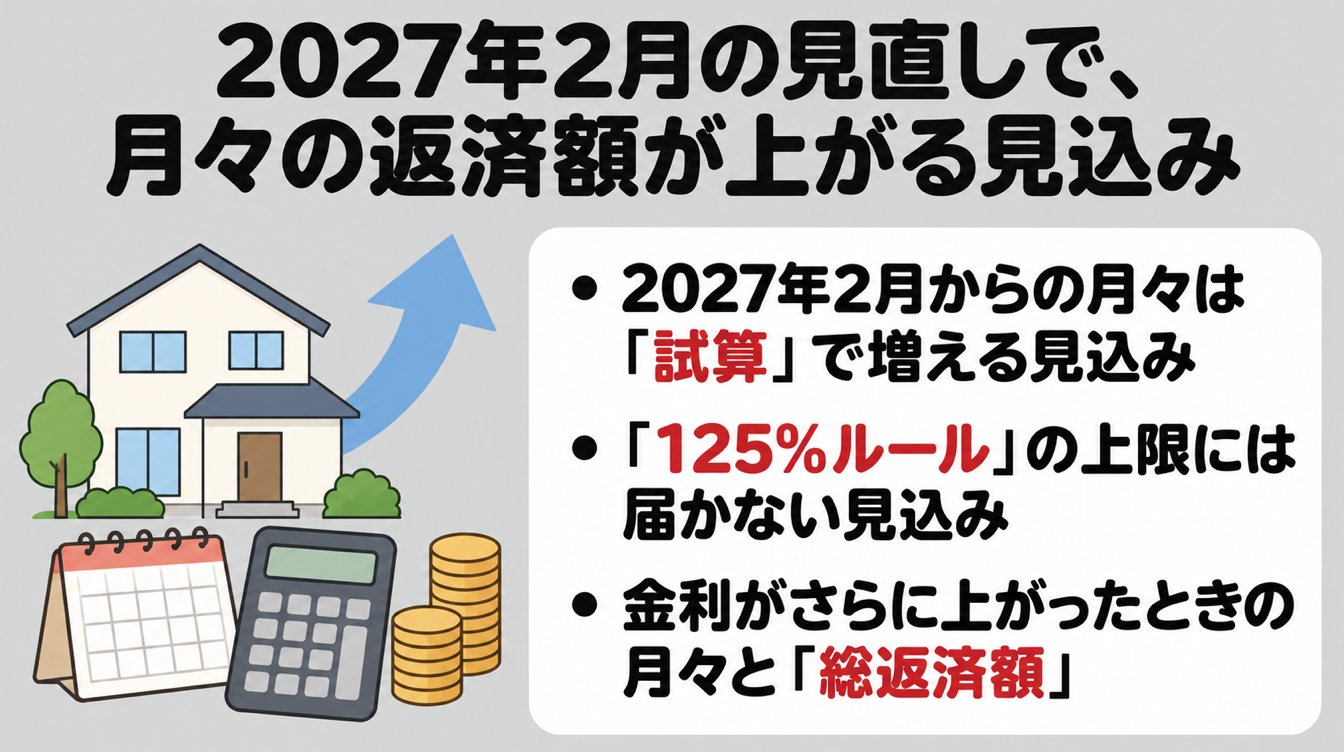
わが家の月々は、2027年2月の見直しで96,668円(+13,373円)になる見込みです。ただし、2027年1月からの金利を推定した試算なので、正式な金利が届いたら計算し直す前提です。
ここでは、見直し後の月々と、金利がさらに上がった場合の総返済額を整理します。
2027年1月からの金利を1.90%と推定すると、2027年2月からの月々は96,668円です。今の83,295円より13,373円増える計算です。
1.90%は、銀行が公表している店頭の変動金利と、私の契約時の金利差から推定した数字です。優遇幅は全期間同じと仮定しています。
 むつごろー
月1万3,000円ほど増えると、年間では約16万円です。家計のどこで吸収するか、夫婦で話し合っておくつもりです。
むつごろー見直し後の返済額は、それまでの返済額の125%(1.25倍)が上限です。わが家の場合、83,295円の1.25倍で104,118円が上限になります。
試算の96,668円は上限より低いため、今回の見直しでは125%ルールに当たらない見込みです。
一方で、125%ルールは返済額の上限であって、利息が免除される仕組みではありません。利息だけで返済額を超えた分は「未払利息」として翌月以降に繰り延べられます。
金利が1.90%で止まっても、35年間の総返済額は0.9%のままより約481万円増える試算です。さらに上がった場合も、3つの仮定で計算しました。
| 金利の仮定 | 2032年2月 からの月々 | 総返済額 (35年) |
|---|---|---|
| 0.9%のまま (比較用) | 83,295円 | 約3,498万円 |
| 1.90%で止まる | 96,668円 | 約3,980万円 (+約481万円) |
| 2.15%まで 上がる | 100,764円 | 約4,103万円 (+約604万円) |
| 2.90%まで 上がる | 112,867円 | 約4,466万円 (+約967万円) |
※わが家の残高・残り期間で、返済の途中で金利が上がった場合の試算です。「金利がこう動いたら」という仮定で、将来の金利を約束するものではありません。
どの仮定でも、試算では35年で完済できる計算です。ただし、金利が上がるほど2032年2月の2回目の見直しで月々が上がります。
ぴよ金利が上がったときの月々まで、一度計算しておくと安心ですね!
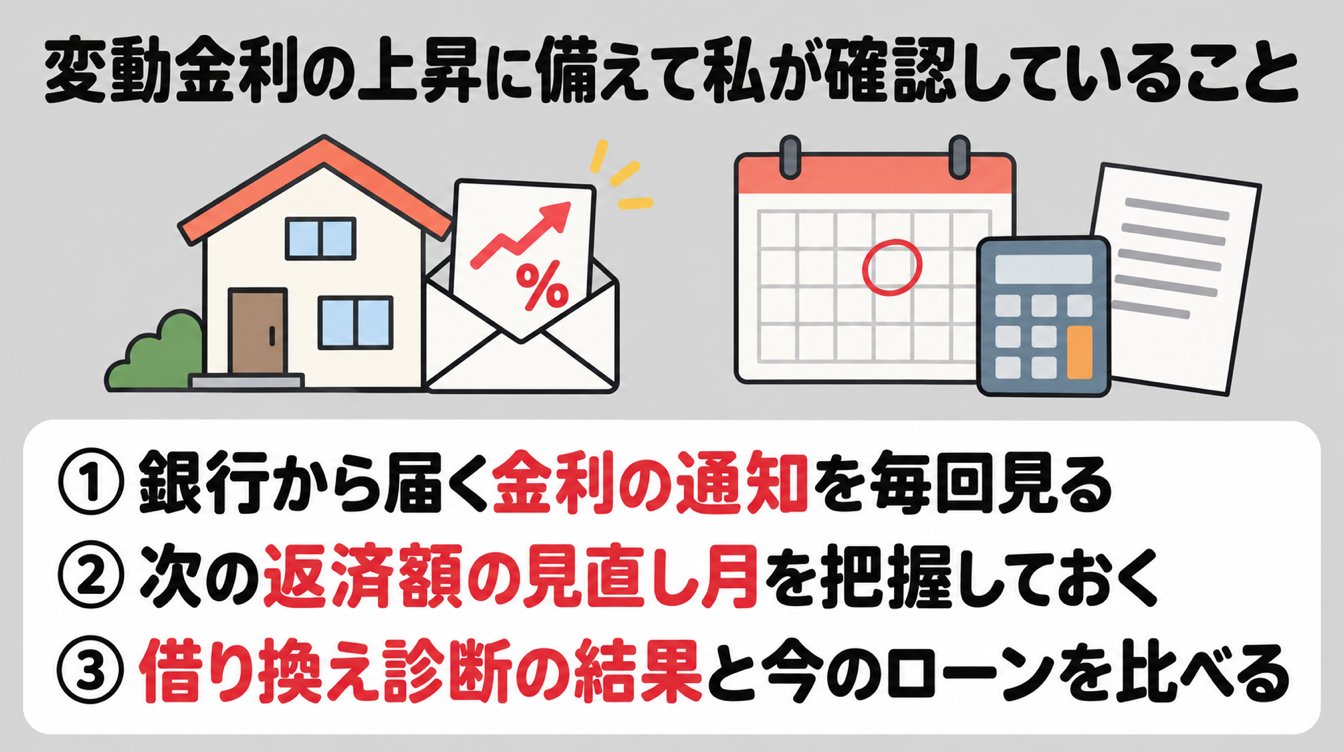
変動金利の上昇に備えて、私は3つのことを確認するようにしています。どれも、自分の契約の数字を知るための確認です。
金利の見直しは年2回なので、通知が届くたびに新しい金利を確認しています。返済額が変わらない5年間は、通知を見ないと金利が上がったことに気づけません。
通知に書かれた金利がわかれば、返済額の中身や見直し後の月々を自分で試算できます。
むつごろーわが家の次の見直しは、2027年2月返済分です。返済開始から5年ごとなので、その次は2032年2月返済分になります。
見直しの月がわかっていれば、月々が上がる前に家計を組み直せます。返済開始月と見直し月は、返済予定表や金融機関で確認しておくと安心です。
むつごろー私は2025年12月にモゲチェックで借り換え診断をしましたが、まだ借り換えていません。借り換えは諸費用や残り期間によって効果が変わるため、今のローンと同じ条件で比べる必要があるためです。
借り換えるかどうかは一概にはいえず、現状維持や繰上返済も比べる候補になります。判断するときは、諸費用を含めた今後の総支払額を同じ時点の残高・残り期間で比べましょう。
診断の結果と借り換えで気をつけたい点は、住宅ローン借り換えの失敗例の記事で詳しく紹介しています。
モゲチェックを使って気になった点は、モゲチェックのデメリットの記事にまとめています。
\モゲチェックの特徴/
▶モゲチェック公式サイトで住宅ローンを一括比較する
(公式表記:1.1%台の低金利がみつかる/2026年10月時点)
\総返済額の差を無料で確認できる/
【PR】モゲチェック
むつごろーまだ気になることがあるなぁ。
変動金利の上昇と月々の返済について、気になりやすい疑問をまとめました。
この記事では、変動金利0.9%で借りたわが家の住宅ローン3,000万円が、金利上昇で月々いくら変わるかを紹介しました。
今の金利は1.55%でも、5年ルールで月々は83,295円のままです。ただし中身は利息が増えていて、2027年2月の見直しで96,668円(+13,373円)になる見込みです(試算)。
むつごろー変動金利は、金利が上がってもすぐには月々が変わりません。だからこそ、自分の通知書の金利で一度計算しておくと安心です。
むつごろー積水ハウスを検討中の方は、展示場に行く前に紹介制度を確認してみてください。わが家は紹介制度で211万円の割引を受けました。紹介実績は40名(2026年11月現在)です。→積水ハウスの紹介制度の記事